Блог
Купівля квартири в Польщі у 2026 році: чи варто купувати зараз чи краще зачекати?

Купівля власної квартири – одне з найважливіших фінансових рішень у житті. Особливо, якщо для цього необхідно оформити іпотечний кредит на 20–30 років. Тому не дивно, що у 2026 році багато покупців запитують: чи варто купувати нерухомість у Польщі зараз чи краще почекати, поки ціни знизяться?
З одного боку, покупці сподіваються на зниження вартості квартир, вигідніші умови іпотечного кредитування та поява нових можливостей на ринку. З іншого боку, очікування теж може коштувати дорого: ціни на нерухомість можуть продовжити зростати, а вартість оренди та повсякденних витрат — збільшуватись.
Щоб ухвалити правильне рішення, необхідно враховувати відразу кілька факторів: динаміку цін на квартири, відсоткові ставки за іпотекою, власну фінансову ситуацію, пропозицію нерухомості та плани на майбутнє.
У цій статті розберемо, що відбувається на польському ринку нерухомості у 2026 році, які ризики існують для покупців і в яких випадках вигідніше купувати квартиру зараз, а коли справді має сенс почекати.
Що відбувається на ринку нерухомості Польщі у 2026 році?
Польський ринок нерухомості не можна оцінювати лише за оголошеннями про продаж квартир або окремими повідомленнями про зниження цін. Важливо аналізувати офіційну статистику, динаміку вартості житла та ситуацію з іпотечним кредитуванням.
За даними Головного статистичного управління Польщі (GUS), у II кварталі 2026 року ціни на житлову нерухомість у країні зросли на 1,51 TP3T порівняно з попереднім кварталом.
На первинному ринку зростання склало 1,3%, а на вторинному - 1,6%.
У річному вираженні ціни на житлові приміщення збільшилися на 6,31 TP3T. При цьому на первинному ринку зростання склало 6,5%, а на вторинному - 6,1%.
Таким чином, офіційні дані не підтверджують, що до середини 2026 року польський ринок нерухомості загалом перейшов до сталого зниження цін.
Джерело: GUS – показники цін на житлову нерухомість у II кварталі 2026 року.
Однак важливо розуміти: статистика по всій країні не означає, що кожна квартира подорожчала на 6,31 TP3T. В окремих містах, районах та сегментах ринку ситуація може суттєво відрізнятися.
Наприклад, вартість невеликої квартири в центрі великого міста та ціна просторої квартири на околиці можуть змінюватися зовсім по-різному.
Чому ціни на квартири можуть зростати навіть за складних умов кредитування?
На вартість нерухомості одночасно впливають кілька факторів:
- попит із боку покупців;
- доступність іпотечних кредитів;
- рівень доходів населення;
- вартість будівництва;
- кількість нових квартир на ринку;
- ціни на земельні ділянки;
- міграція населення між регіонами;
- привабливість конкретного міста для роботи та проживання.
Якщо попит перевищує пропозицію у певному районі, ціни можуть продовжувати зростати навіть за відносно дорогої іпотеки.
У той же час збільшення кількості доступних квартир та зниження активності покупців можуть створювати умови для переговорів із продавцями та отримання знижок.
Тому при виборі нерухомості необхідно враховувати не лише загальнопольську статистику, а й ситуацію у конкретному місті.
Чи означає зростання цін, що зараз потрібно купувати?
Ні.
Навіть якщо нерухомість дорожчає в середньому по країні, це не означає, що кожна покупка буде вигідною.
Покупець може переплатити за квартиру з незручним плануванням, придбати об'єкт у районі з недостатньою інфраструктурою чи оформити надто великий кредит.
І навпаки, навіть у період зростання цін можна знайти хорошу нерухомість за привабливою вартістю, особливо якщо продавець зацікавлений у швидкому продажу.
Головний висновок: купувати квартиру слід не тільки тому, що ціни зростають, але й тому, що конкретна нерухомість підходить вам за вартістю, розташуванням та фінансовими можливостями.
Чи впадуть ціни на квартири у Польщі у 2026–2027 роках?
Це одне із найпоширеніших питань серед потенційних покупців.
Багато людей вважають за краще відкласти покупку, сподіваючись, що за кілька місяців зможуть придбати аналогічну квартиру значно дешевше.
Проте передбачити точний момент зниження цін практично неможливо.
Ринок нерухомості залежить від багатьох факторів, які можуть змінюватися одночасно. Тому розумніше розглядати кілька можливих сценаріїв.
Сценарій 1. Ціни продовжать зростати
Такий сценарій можливий, якщо попит на житло збільшуватиметься, пропозиція у затребуваних районах залишиться обмеженою, а фінансові умови для покупців стануть сприятливішими.
У цьому випадку люди, які довго відкладали покупку, можуть зіткнутися з вищою вартістю подібних квартир.
При цьому зростання цін не обов'язково буде однаковим у всіх регіонах Польщі.
Сценарій 2. Ціни залишаться відносно стабільними
Інший варіант - ринок перейде до періоду помірної динаміки.
Продавці можуть зберігати високі ціни в оголошеннях, але погоджуватись на знижки під час переговорів.
У такій ситуації покупці отримують можливість спокійно порівнювати пропозиції, перевіряти документи та обирати квартиру без необхідності ухвалювати рішення протягом кількох годин.
За стабільних цін особливо важливими стають якість об'єкта, витрати на утримання та умови іпотечного кредиту.
Сценарій 3. В окремих районах відбудеться зниження цін
Зниження вартості можливе, наприклад, там, де з'явилося багато схожих квартир, а кількість покупців виявилася недостатньою.
Насамперед варто звертати увагу на об'єкти, які довго продаються, квартири із завищеною початковою ціною та пропозиції, що вимагають суттєвих вкладень у ремонт.
Проте зниження цін на окремі об'єкти не означає, що вся нерухомість у Польщі обов'язково подешевшає.
Тому не варто будувати фінансовий план виключно на очікуванні загального обвалу ринку. Набагато корисніше визначити прийнятну собі ціну покупки і слідкувати за конкретними об'єктами.
Як відсоткові ставки з іпотеки впливають на рішення про купівлю квартири?
Для більшості покупців саме іпотечний кредит визначає, яку нерухомість вони можуть собі дозволити.
Навіть невелика зміна процентної ставки може суттєво вплинути на щомісячний платіж та загальну вартість кредиту.
При цьому необхідно враховувати, що іпотечні пропозиції польських банків залежать не лише від рішень Національного банку Польщі (NBP), але й вартості фінансування, умов конкретного банку, типу відсоткової ставки та індивідуальної оцінки позичальника.
Тому не можна гарантувати, що іпотека обов'язково стане дешевшою у найближчі місяці.
Чи варто чекати на зниження відсоткових ставок?
Якщо процентні ставки знизяться, іпотечні кредити за інших рівних умов можуть стати доступнішими.
Однак виникає важливе питання: що станеться із цінами на квартири одночасно з цим?
Якщо дешевші кредити залучать ринку додаткову кількість покупців, попит може збільшитися. В результаті продавці матимуть можливість піднімати ціни або рідше погоджуватися на знижки.
Не означає, що зниження ставок обов'язково призведе до зростання вартості нерухомості. Але такий сценарій необхідно враховувати під час ухвалення рішення.
Покупець, який чекає на дешевшу іпотеку, фактично робить ставку відразу на дві обставини:
- Відсоткові ставки справді знизяться.
- Ціни на нерухомість, що його цікавить, не зростуть настільки, щоб звести вигоду від більш дешевого кредиту до мінімуму.
Обидві події не гарантовані.
Приклад: як зміна процентної ставки впливає платіж
Припустимо, покупець оформляє іпотеку на таких умовах:
- сума кредиту – 500 000 злотих;
- термін кредитування – 30 років;
- система погашення – рівні щомісячні платежі;
- процентна ставка - умовно 6% або 7% річних.
При таких параметрах приблизні платежі будуть такими:
| Параметр | Ставка 6% | Ставка 7% |
|---|---|---|
| Сума кредиту | 500 000 zł | 500 000 zł |
| Строк кредитування | 30 років | 30 років |
| Щомісячний платіж | близько 2 998 zł | близько 3327 zł |
| Різниця на місяць | — | близько 329 zł |
У цьому прикладі різниця становить приблизно 329 злотих на місяць.
За рік це майже 4000 злотих.
Однак, наведені ставки є виключно ілюстрацією розрахунку, а не пропозиціями польських банків. Фактичний платіж залежатиме від умов договору, додаткових витрат та особливостей кредитного продукту.
Також слід пам'ятати, що іпотечні пропозиції можуть містити додаткові комісії, страхування та інші витрати.
Чи можна купити квартиру зараз, а згодом рефінансувати іпотеку?
У певних випадках позичальник може пізніше перейти більш вигідні умови кредитування, зокрема у вигляді рефінансування.
Однак це залежить від пропозиції банків, кредитоспроможності позичальника, залишку заборгованості та умов чинного договору.
Не можна виходити з того, що рефінансування обов'язково буде доступним або виявиться вигідним.
Тим не менш, для покупця, який купує нерухомість для власного проживання, має сенс оцінювати не тільки сьогоднішні умови кредитування, а й можливість зміни фінансової стратегії в майбутньому.
При цьому рішення про покупку має бути обґрунтованим навіть без припущення, що у майбутньому іпотека обов'язково подешевшає.
Первинний чи вторинний ринок — де вигідніше купувати квартиру 2026 року?
Вибір між новобудовою та квартирою на вторинному ринку залежить від бюджету, термінів переїзду, розташування нерухомості та готовності займатися ремонтом.
Кожен варіант має свої переваги і недоліки.
Купівля квартири у забудовника
Первинний ринок може бути цікавим тим, хто хоче отримати сучасне планування, нові інженерні системи та можливість самостійно організувати оздоблення.
Переваги купівлі новобудови:
- сучасні планування;
- нові інженерні комунікації;
- можливість вибрати квартиру на ранньому етапі будівництва;
- відсутність необхідності одразу змінювати старі установки;
- можливість адаптувати обробку під власні потреби.
Однак, необхідно враховувати додаткові витрати.
До вартості квартири можуть додатись:
- оздоблювальні матеріали;
- послуги будівельної бригади;
- кухня та побутова техніка;
- освітлення;
- меблі;
- додаткові роботи після приймання;
- витрати на оформлення та кредит.
Тому порівнювати новобудову із вторинною квартирою лише за ціною за квадратний метр неправильно.
Потрібно розраховувати на повну вартість готового до проживання житла.
Купівля квартири на вторинному ринку
Вторинний ринок дозволяє вибирати серед об'єктів у районах, що вже сформувалися, з діючою інфраструктурою.
Переваги можуть включати:
- можливість швидше переїхати;
- наявність шкіл, магазинів та громадського транспорту;
- можливість оцінити стан будинку та прилеглої території;
- ширший вибір квартир у деяких районах;
- можливість домовитись про ціну з приватним продавцем.
Однак стара квартира може вимагати ремонту, заміни вікон, електропроводки, сантехніки чи інших елементів.
Крім того, необхідно перевірити стан спільного майна будинку, розмір адміністративних платежів та можливі плани житлової спільноти щодо капітальних ремонтів.
Який варіант вибрати?
Немає універсальної відповіді.
Якщо ви знайшли хорошу новобудову за розумною ціною, а вартість обробки заздалегідь прорахована, первинний ринок може виявитися слушним варіантом.
Якщо вам важливі готовність квартири до проживання, розвинена інфраструктура і можливість відразу оцінити стан об'єкта, варто розглянути вторинний ринок.
Головне — порівнювати не лише ціну купівлі, а й сукупні витрати протягом кількох перших років.
У яких містах Польщі варто розглядати купівлю квартири?
Купівля нерухомості має враховувати не лише загальну ситуацію в країні, а й перспективи конкретного міста.
Квартира, яка підходить для проживання в одному регіоні, може бути менш привабливою для інвестицій в іншому.
Варшава
Варшава приваблює покупців розвиненим ринком праці, великою кількістю роботодавців та широким вибором житлової нерухомості.
При виборі квартири важливо враховувати відстань до місця роботи, транспортну доступність, стан будинку та перспективи розвитку конкретного району.
Висока вартість нерухомості у певних локаціях не означає, що будь-який об'єкт у столиці автоматично буде вигідною інвестицією.
Краків
Краків цікавий завдяки університетам, туристичній привабливості та розвиненому сектору послуг.
Однак при покупці необхідно оцінювати не лише привабливість міста загалом, а й конкретне розташування квартири, транспортну доступність та витрати на утримання.
Вроцлав
Вроцлав є одним із великих економічних та освітніх центрів Польщі.
Потенційним покупцям варто порівнювати різні райони з огляду на відстань до робочих місць, інфраструктуру та доступність громадського транспорту.
Гданськ, Гдиня та Сопот
Трьохграддя приваблює людей, які шукають житло біля моря, працюють у місцевих компаніях або планують довгострокове проживання у Поморському воєводстві.
При покупці квартири у Гданську, Гдині чи Сопоті важливо враховувати значні відмінності між районами.
На вартість можуть впливати близькість до моря, транспортна доступність, стан будівлі, навколишня забудова та інфраструктура.
Крім того, при купівлі нерухомості з розрахунком на оренду необхідно окремо оцінювати потенційний дохід та сезонність попиту.
Чи варто купувати квартиру у невеликому місті?
У деяких випадках купівля нерухомості в невеликому місті може виявитися раціональнішою, ніж придбання дорогої квартири у великій агломерації.
Нижча ціна покупки дозволяє зменшити розмір кредиту та щомісячні витрати.
Але одночасно необхідно оцінювати ринок праці, кількість потенційних орендарів, демографічні тенденції та ліквідність нерухомості.
Якщо квартиру складно буде продати або здати в оренду, низька ціна покупки сама по собі не гарантує вигідної інвестиції.
Вибирати місто слід з власних цілей: проживання, роботи, сімейних обставин чи отримання орендного доходу.
Купувати квартиру для проживання чи чекати на зниження цін?
Придбання нерухомості для власного проживання та купівля квартири з метою інвестування – це два різні фінансові рішення.
Їх не слід оцінювати виключно за однаковими критеріями.
Коли має сенс купувати квартиру для себе
Покупка може бути виправдана, якщо:
- у вас є стабільний прибуток;
- ви маєте кошти для початкового внеску та супутніх витрат;
- іпотечний платіж не створює надмірного навантаження на сімейний бюджет;
- ви знайшли потрібну квартиру;
- ви плануєте жити у цьому районі кілька років;
- покупка не позбавляє вас усіх фінансових резервів.
У такому разі основна вигода полягає не лише у можливому зростанні вартості нерухомості.
Ви отримуєте власне житло, можете планувати ремонт та не залежите від рішень орендодавця щодо продовження договору.
При цьому володіння квартирою не є безоплатною альтернативою оренді: необхідно враховувати відсотки за кредитом, адміністративні платежі, ремонт, страхування та інші витрати.
Коли краще не поспішати
Відкладення покупки може бути розумним рішенням, якщо:
- у вас поки що недостатньо накопичень;
- дохід нестабільний;
- ви не впевнені у місці проживання;
- планується зміна роботи чи міста;
- розмір іпотечного платежу виявиться занадто великим;
- після покупки у вас практично не залишиться заощаджень;
- ви поки що не визначилися з необхідною площею та розташуванням квартири.
У подібних обставинах очікування може принести користь навіть без зниження цін на нерухомість.
Наприклад, протягом року можна накопичити додатковий початковий внесок, зменшити діючі зобов'язання чи підвищити дохід.
Це здатне покращити фінансові умови купівлі та знизити ризик виникнення проблем із погашенням кредиту.
Чи вигідно купувати квартиру у Польщі для здачі в оренду?
Купівля нерухомості з інвестиційною метою потребує окремого розрахунку.
Необхідно оцінювати не лише можливе зростання вартості квартири, а й дохід від оренди після вирахування всіх витрат.
Перед покупкою варто розрахувати:
- вартість нерухомості;
- розмір первісного внеску;
- щомісячний платіж за іпотекою;
- адміністративні платежі;
- страхування;
- витрати на ремонт;
- податки;
- періоди відсутності орендарів;
- витрати на керування квартирою;
- можливу вартість продажу нерухомості у майбутньому.
Чому не можна орієнтуватися лише з доходу від оренди?
Припустимо, квартира здається за 3000 злотих на місяць.
На перший погляд, це означає дохід у розмірі 36 000 злотих на рік.
Однак із цієї суми необхідно відняти витрати, які несе власник.
Крім того, при іпотечній купівлі значну частину щомісячного грошового потоку може поглинати платіж за кредитом.
Тому орендна плата у розмірі 3 000 злотих не означає, що власник отримує таку саму суму як чистий доход.
Необхідно окремо враховувати погашення основного боргу, відсотки, податки та експлуатаційні витрати.
Чи варто купувати інвестиційну квартиру у 2026 році?
Це залежить від конкретного об'єкта та умов фінансування.
Якщо прибутковість після вирахування витрат занадто низька, а кредитне навантаження високе, інвестиція може виявитися невигідною навіть за довгострокового зростання вартості нерухомості.
З іншого боку, об'єкт із привабливою ціною, гарним розташуванням та стійким попитом на оренду може бути цікавим і в період невизначеності на ринку.
Перед покупкою слід порівняти доходність нерухомості з альтернативними способами розміщення капіталу та оцінити ризики.
Які додаткові витрати потрібно враховувати при покупці квартири?
Одна з найпоширеніших помилок покупців — розрахунок лише вартості нерухомості та щомісячного платежу за іпотекою.
На практиці купівля квартири може вимагати значно більше коштів.
Початковий внесок
Розмір необхідного початкового внеску залежить від умов банку та обраної програми кредитування.
Чим більше власних коштів ви вкладаєте у покупку, тим менше може бути сума кредиту.
Однак не завжди розумно спрямовувати всі накопичення на початковий внесок: після угоди сім'я має залишатися фінансовий резерв.
Нотаріальні та реєстраційні витрати
При покупці необхідно враховувати витрати на нотаріальні дії, внесення записів до земельно-іпотечного реєстру та інші формальності.
Розмір витрат залежить від типу угоди, вартості нерухомості та конкретних обставин.
Податок PCC
При покупці квартири на вторинному ринку у стандартній ситуації може застосовуватися податок на цивільно-правові угоди (PCC) у розмірі 2%.
Проте законодавство передбачає винятки, зокрема звільнення з цього податку за певних умов деяких покупців першої квартири.
При покупці нерухомості на первинному ринку у забудовника податкова ситуація зазвичай відрізняється: стандартний продаж, що оподатковується ПДВ, як правило, не оподатковується PCC.
Тому податкові витрати необхідно розраховувати з урахуванням конкретної угоди, а не автоматично додавати 2% до вартості будь-якої квартири.
Оздоблення та ремонт
Особливо важливо враховувати витрати на оздоблення новобудови.
Вартість робіт залежить від площі квартири, обраних матеріалів, стану приміщення та обсягу необхідних робіт.
Перед оформленням іпотеки бажано отримати хоча б попередній кошторис.
Це допоможе уникнути ситуації, коли після придбання квартири у власника не залишається коштів на її підготовку до проживання.
Витрати після покупки
Після придбання нерухомості виникають постійні витрати:
- адміністративні платежі;
- комунальні послуги;
- електрику та опалення;
- страхування;
- обслуговування обладнання;
- ремонт квартири та загальних частин будівлі.
Тому оцінювати доступність нерухомості слід з повної вартості володіння, а чи не лише щомісячного платежу по іпотеці.
Як зрозуміти, що квартира справді вигідна?
Щоб не переплатити за нерухомість необхідно оцінювати кожен об'єкт окремо.
Навіть якщо загальна ситуація на ринку виглядає сприятливо, конкретна квартира може виявитися невдалою покупкою.
Перед ухваленням рішення варто перевірити кілька важливих факторів.
1. Порівняйте ціни на схожі квартири
Вивчіть пропозиції в тому ж районі та порівняйте об'єкти зі схожою площею, плануванням, станом та розташуванням.
Зверніть увагу на поверх, наявність ліфта, балкона, місця для паркування та інших характеристик.
Пам'ятайте, що ціна в оголошенні не завжди збігається із остаточною ціною угоди.
2. Оцініть стан будівлі
При покупці квартири на вторинному ринку бажано перевірити стан даху, фасаду, інженерних комунікацій та загальних частин будівлі.
Також варто з'ясувати, чи плануються великі ремонтні роботи та які витрати можуть бути пов'язані з їх проведенням.
3. Перевірте юридичні документи
Необхідно перевірити правовий статус нерухомості, відомості у земельно-іпотечному реєстрі (księga wieczysta), наявність обтяжень та відповідність документів умовам угоди.
Якщо квартира купується у забудовника, важливо уважно вивчити договір, графік платежів та терміни передачі нерухомості.
4. Розрахуйте повну вартість покупки
До ціни квартири необхідно додати витрати на оформлення угоди, кредит, ремонт та облаштування.
Лише після цього можна порівнювати різні пропозиції.
Іноді дорожча квартира, яка не потребує ремонту, виявляється економічно привабливішою за дешевий об'єкт, що потребує серйозних вкладень.
5. Перевірте кілька іпотечних пропозицій
Не слід автоматично обирати перший банк, який погодився надати кредит.
У різних банків можуть відрізнятися відсоткові ставки, комісії, умови страхування та вимоги до позичальників.
З іншого боку, підсумкова кредитоспроможність може різнитися залежно від методики розрахунку конкретного банку.
Тому перед покупкою варто порівняти кілька пропозицій та оцінити не лише розмір щомісячного платежу, а й загальну вартість фінансування.
Купівля квартири іноземцем у Польщі у 2026 році
Для іноземців рішення про купівлю нерухомості може бути пов'язане із додатковими питаннями.
Крім вибору квартири та розрахунку іпотечного кредиту, необхідно враховувати документи, що підтверджують особу та легальність перебування, а також вимоги конкретного банку до доходів та строку дії документів.
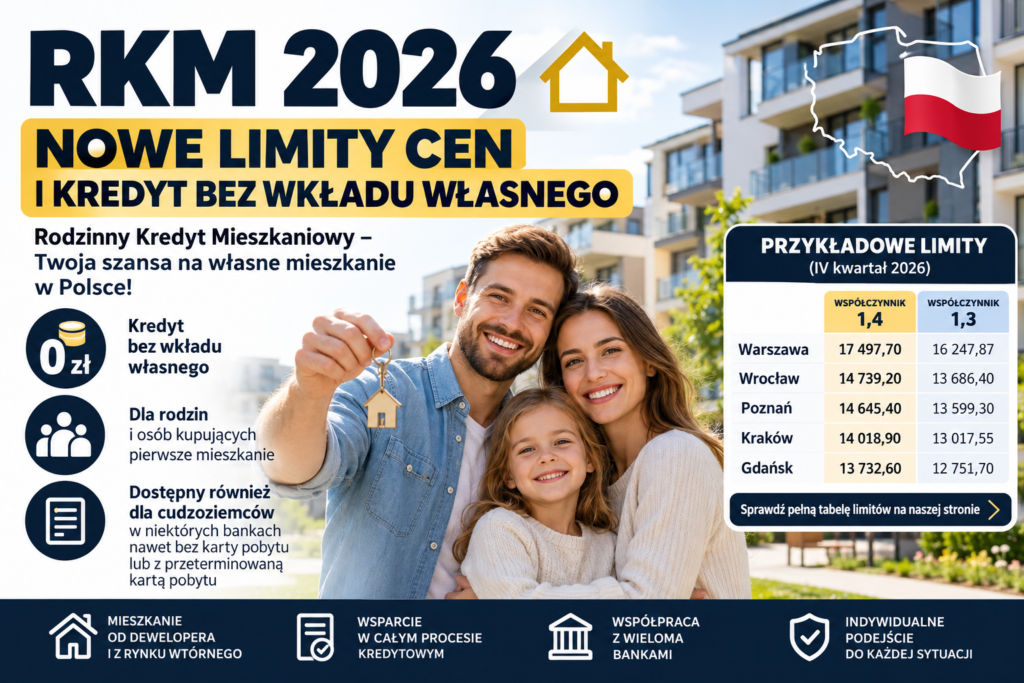
Чи можна іноземцеві отримати іпотеку?
Можливість отримання іпотечного кредиту залежить від ситуації.
Банк може враховувати:
- громадянство позичальника;
- тип та термін дії документа, що підтверджує право перебування;
- джерело та стабільність доходів;
- тривалість трудових відносин;
- валюту отримання прибутку;
- кредитну історію;
- чинні фінансові зобов'язання;
- розмір первісного внеску.
Універсальних вимог, однакових всім банків, немає.
Наприклад, вимоги до громадянина Польщі, громадянина України та громадянина країни за межами Європейського союзу можуть різнитися.
Також важливо розрізняти можливість придбати нерухомість та можливість отримати іпотечне фінансування: це окремі питання, які необхідно перевіряти стосовно конкретного покупця.
Чи варто спочатку одержати рішення банку, а потім обирати квартиру?
Якщо покупка планується з допомогою іпотечного кредиту, попередня оцінка кредитоспроможності допомагає визначити реалістичний бюджет.
Це дозволяє не витрачати час на об'єкти, вартість яких значно перевищує доступну суму фінансування.
При цьому попередній розрахунок не рівнозначний остаточному рішенню банку.
Підсумкове схвалення залежить від перевірки документів позичальника, оцінки нерухомості та виконання інших вимог кредитора.
Тому перед підписанням договору із продавцем необхідно переконатись, що умови угоди враховують ризики, пов'язані з отриманням іпотечного кредиту.
Що вигідніше у 2026 році: купувати квартиру зараз чи чекати?
Однозначної відповіді всім покупців немає.
Щоб ухвалити рішення, необхідно зіставити фінансові можливості, плани на майбутнє та умови конкретної покупки.
Розглянемо три типові ситуації.
Ситуація 1. У вас є початковий внесок та стабільний дохід
Ви знайшли квартиру, яка підходить за розташуванням, площею та вартістю. Іпотечний платіж залишається прийнятним навіть зі збільшенням сімейних витрат.
У такому разі покупка зараз може бути розумним рішенням.
Необов'язково чекати ідеального моменту на ринку, якщо нерухомість підходить для довгострокового проживання, а фінансове навантаження залишається керованим.
Однак перед підписанням договору необхідно перевірити об'єкт, порівняти умови фінансування та зберегти резерв на непередбачені витрати.
Ситуація 2. Квартира вам потрібна, але іпотека надто дорога
Якщо щомісячний платіж поглинає значну частину сімейного бюджету, поспішати з покупкою не варто.
Можливо, розумніше накопичити більший початковий внесок, зменшити інші зобов'язання чи дочекатися покращення фінансової ситуації.
При цьому не слід розраховувати виключно на майбутнє зниження процентних ставок.
Навіть якщо іпотека стане доступнішою, ціни на нерухомість можуть змінитися у протилежному напрямку.
Ситуація 3. Ви хочете купити квартиру тільки заради заробітку
Якщо основною метою є інвестиція, необхідно оцінювати очікувану прибутковість, витрати на утримання, ризики простою та можливу вартість продажу.
Купівля не повинна ґрунтуватися виключно на припущенні, що нерухомість обов'язково подорожчає.
Якщо розрахунки показують недостатню прибутковість, краще продовжити пошук та порівняти альтернативні варіанти.
Якої стратегії дотримуватись покупцю у 2026 році?
Замість спроб передбачити ідеальний момент для покупки корисніше побудувати послідовний план дій.
Крок 1. Визначте бюджет.
Розрахуйте скільки власних коштів ви можете вкласти в покупку, не витрачаючи повністю сімейні накопичення.
Крок 2. Перевірте кредитоспроможність.
Дізнайтеся, яку суму ви можете отримати в іпотеку і які умови пропонують різні банки.
Крок 3. Визначте відповідні райони.
Порівняйте вартість нерухомості, транспортну доступність, інфраструктуру та перспективи конкретних локацій.
Крок 4. Слідкуйте за реальними пропозиціями.
Порівнюйте схожі квартири та звертайте увагу на зміни цін, терміни продажу та можливість переговорів.
Крок 5. Розрахуйте повну вартість покупки.
Врахуйте не лише ціну нерухомості, а й кредит, оформлення угоди, ремонт та подальші витрати.
Крок 6. Оцініть ризики.
Подумайте, чи зможете ви обслуговувати кредит за тимчасового зниження доходів або збільшення витрат сім'ї.
Крок 7. Ухвалюйте рішення на підставі розрахунків.
Якщо квартира підходить, умови угоди є прийнятними, а фінансовий резерв достатній, покупка може бути виправдана навіть в умовах невизначеності ринку.
Якщо ж бюджет занадто обмежений, розумніше підготуватися до покупки та продовжити пошук.
Прогноз ринку нерухомості Польщі на кінець 2026 року та 2027 рік
На момент підготовки статті останні опубліковані дані GUS за II квартал 2026 показують зростання цін на житлову нерухомість як у квартальному, так і в річному вираженні.
Однак цього недостатньо, щоб впевнено стверджувати, що ціни зростатимуть тими самими темпами до кінця року чи 2027 року.
Майбутня динаміка залежатиме від доступності кредитування, рівня доходів населення, пропозиції квартир, вартості будівництва та загальної економічної ситуації.
Для покупців найкорисніше враховувати три можливі напрями розвитку ринку.
Перший варіант – подальше зростання цін. У цьому випадку більш рання купівля відповідної нерухомості може виявитися вигіднішою за тривале очікування.
Другий варіант – стабілізація. Покупці зможуть приділяти більше уваги якості об'єктів та умовам переговорів.
Третій варіант – зниження цін в окремих сегментах. Тоді додатковий час на пошук може допомогти знайти привабливішу пропозицію.
Жоден із цих сценаріїв не можна вважати гарантованим.
Тому покупцям варто стежити за офіційною статистикою, умовами іпотечного кредитування та ситуацією у конкретному місті, а не орієнтуватися виключно на загальні прогнози.
Підсумок: чи варто купувати квартиру у Польщі у 2026 році?
Купівля нерухомості в Польщі в 2026 році може бути виправданою, якщо ви знайшли відповідний об'єкт, маєте в своєму розпорядженні достатні кошти і можете комфортно обслуговувати іпотечний кредит.
Офіційна статистика за ІІ квартал 2026 року показує, що ціни на житлову нерухомість у країні продовжували зростати. Однак це не гарантує подальшого зростання та не виключає зниження цін на окремі квартири чи у конкретних районах.
Очікування також не гарантує вигоди. За цей час можуть змінитись вартість нерухомості, умови кредитування, доходи покупця та його власні життєві обставини.
Тому замість спроб вгадати ідеальний момент краще оцінювати конкретну квартиру, повну вартість покупки та власну фінансову стабільність.
Якщо покупка не створює надмірного навантаження на бюджет та нерухомість підходить для довгострокового проживання, немає необхідності відкладати рішення лише через побоювання щодо ринку.
Якщо ж іпотечний платіж занадто високий, початкового внеску недостатньо чи підходящий об'єкт ще знайдено, розумніше продовжити підготовку.
Найвигідніша покупка — не обов'язково квартира, придбана на момент мінімальних цін. Це квартира, яку ви можете собі дозволити, яка відповідає вашим потребам та не створює надмірних фінансових ризиків.
Чи плануєте купувати квартиру в Польщі?
Перед покупкою нерухомості важливо оцінити не лише вартість квартири, а й доступні варіанти іпотечне фінансування.
Розмір кредиту, процентна ставка, первісний внесок та додаткові витрати можуть суттєво вплинути на підсумкову вартість покупки.
Фахівці RutkowskiHome.pl допоможуть розібратися у питаннях, пов'язаних з покупкою нерухомості та іпотечним кредитуванням у Польщі, і визначити, які варіанти варто розглянути з урахуванням вашої ситуації.
Не приймайте рішення лише на підставі загальної статистики чи прогнозів ринку. Спочатку оцініть власні можливості, порівняйте пропозиції та виберіть варіант, який відповідає вашим фінансовим цілям.