Блог
Сколько нужно зарабатывать в Польше для ипотеки в 2026 году? Расчёт для украинцев

Вы живёте и работаете в Польше и хотите купить квартиру в кредит?
Один из первых вопросов, который возникает у большинства людей:
«Какую зарплату нужно иметь, чтобы банк одобрил ипотеку?»
Однозначного ответа нет. Банк учитывает не только размер зарплаты, но и семейное положение, количество детей, действующие кредиты, кредитные карты, срок кредита, первоначальный взнос, форму трудоустройства и другие факторы.
При этом предварительно оценить свои возможности можно ещё до подачи документов в банк.
Какая зарплата нужна для ипотеки в Польше в 2026 году?
Банки не устанавливают одну универсальную минимальную зарплату для получения ипотечного кредита.
Например, два человека могут получать одинаково по 8 000 zł netto в месяц, но их кредитоспособность может сильно отличаться.
Банк будет учитывать:
- доход;
- количество человек в семье;
- количество детей;
- ежемесячные расходы;
- действующие кредиты;
- кредитные карты и лимиты;
- другие финансовые обязательства;
- форму трудоустройства;
- продолжительность работы;
- первоначальный взнос;
- стоимость недвижимости;
- срок кредита;
- историю кредитных обязательств.
Поэтому правильнее спрашивать не:
«Какая минимальная зарплата нужна для ипотеки?»
а:
«На какую сумму кредита я могу рассчитывать при моей финансовой ситуации?»
Почему двух людей с одинаковой зарплатой банк может оценить по-разному?
Представим двух людей, каждый из которых получает 8 000 zł netto в месяц.
Первый человек:
- не имеет других кредитов;
- не имеет больших лимитов на кредитных картах;
- имеет стабильный доход;
- работает достаточно давно;
- имеет хорошую кредитную историю.
Второй человек получает те же 8 000 zł, но уже выплачивает автомобильный кредит и имеет несколько кредитных карт.
Для банка это две совершенно разные финансовые ситуации.
Поэтому одной зарплаты недостаточно для оценки кредитоспособности.
Сколько нужно зарабатывать, чтобы получить ипотеку 500 000 zł?
Это один из самых популярных вопросов, однако назвать одну зарплату, которая гарантирует получение кредита 500 000 zł, невозможно.
Банк рассчитывает кредитоспособность индивидуально.
На результат влияют:
- доход одного человека или семьи;
- количество детей;
- количество членов семьи;
- существующие кредиты;
- кредитные карты;
- форма трудоустройства;
- стаж работы;
- первоначальный взнос;
- стоимость недвижимости;
- срок кредита.
Поэтому два человека с одинаковым доходом могут получить от банка разные решения.
Именно поэтому предварительный расчёт кредитоспособности лучше делать до выбора квартиры.
Ипотека в Польше для украинцев в 2026 году
Украинцы, которые живут и работают в Польше, также могут рассматривать ипотечное финансирование, однако окончательное решение принимает банк после анализа конкретного клиента.
Особенно важно заранее проверить:
- документ, подтверждающий легальность пребывания;
- источник дохода;
- форму трудоустройства;
- продолжительность работы;
- доход за последние месяцы;
- наличие других кредитов;
- количество человек в семье;
- количество детей;
- размер собственного капитала;
- стоимость недвижимости.
Наличие карты побыту не означает автоматического одобрения ипотеки.
Банк всё равно проводит собственную оценку кредитоспособности.
Можно ли получить ипотеку с небольшим первоначальным взносом?
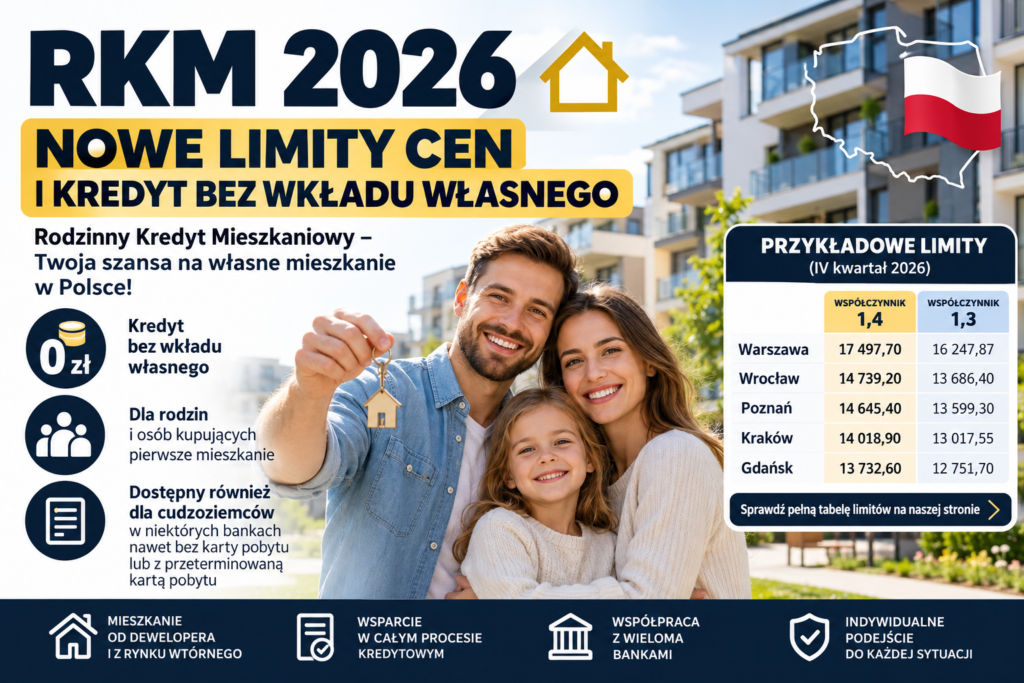
Да, в Польше существует Rodzinny Kredyt Mieszkaniowy, связанный с гарантией собственного первоначального взноса BGK.
В зависимости от ситуации кредит может быть предоставлен без собственного первоначального взноса либо с небольшим собственным взносом при выполнении условий программы.
BGK указывает, что минимальный срок такого кредита составляет 15 лет. Гарантия может покрывать часть необходимого первоначального взноса; максимальная сумма гарантии составляет 100 000 zł, а общая сумма гарантии и собственного взноса не может превышать установленные программой ограничения.
При этом важно понимать:
гарантия BGK не означает автоматического получения кредита.
Банк всё равно проверяет кредитоспособность и принимает решение о предоставлении кредита.
Что сильнее всего уменьшает кредитоспособность?
1. Другие кредиты
Если у вас уже есть потребительский кредит, автомобильный кредит или другая ипотека, банк учитывает существующие ежемесячные платежи.
Чем выше ваши текущие обязательства, тем меньше средств остаётся для обслуживания нового кредита.
2. Кредитные карты и лимиты
Даже если вы практически не пользуетесь кредитной картой, установленный кредитный лимит может учитываться при оценке вашей финансовой ситуации.
Перед подачей заявки на ипотеку стоит проверить все имеющиеся кредитные лимиты.
3. Количество детей и членов семьи
Банк анализирует расходы всего домашнего хозяйства.
Поэтому доход одного человека без детей и такой же доход семьи с несколькими детьми не обязательно приведёт к одинаковой кредитоспособности.
4. Нестабильный или недавно полученный доход
Если вы недавно начали работать, недавно сменили работодателя или ваш доход значительно изменился, банк может дополнительно анализировать историю получения дохода.
Требования к стажу и документам отличаются в зависимости от банка и формы трудоустройства.
Какая форма работы лучше для ипотеки в Польше?
Для банка важна не только сумма дохода, но и его стабильность и возможность подтвердить его документально.
В зависимости от ситуации могут учитываться доходы от:
- umowa o pracę;
- umowa zlecenie;
- umowa o dzieło;
- działalność gospodarcza;
- других источников дохода.
Требования к стажу работы, продолжительности получения дохода и необходимым документам могут отличаться в разных банках.
Если вы недавно начали работать или ведёте собственную деятельность, лучше сначала проверить кредитоспособность, а уже потом выбирать квартиру.
Сколько собственных денег нужно для покупки квартиры?
Размер необходимого собственного капитала зависит от стоимости недвижимости, условий конкретного банка и выбранного способа финансирования.
Например, при покупке квартиры за:
500 000 zł
и квартиры за:
700 000 zł
финансовая ситуация будет совершенно разной.
Кроме первоначального взноса необходимо учитывать дополнительные расходы:
- нотариуса;
- налог PCC, если он применяется;
- регистрацию права собственности;
- оценку недвижимости;
- страховку;
- возможные банковские комиссии;
- ремонт;
- мебель и оборудование квартиры.
Поэтому не стоит рассчитывать бюджет только по стоимости самой квартиры.
Можно ли узнать свою кредитоспособность до подачи заявки?
Да.
И сделать это желательно до того, как вы начнёте выбирать конкретную квартиру.
Предварительный анализ позволяет понять:
- какую сумму кредита потенциально можно рассматривать;
- какую стоимость недвижимости имеет смысл искать;
- какой первоначальный взнос понадобится;
- какие могут быть приблизительные ежемесячные платежи;
- какие документы нужно подготовить;
- какие элементы вашей финансовой ситуации могут ограничивать кредитоспособность.
Это позволяет избежать ситуации, когда человек выбирает квартиру за 700 000 zł, а после этого узнаёт, что его финансовая ситуация не позволяет получить необходимое финансирование.
Что нужно подготовить для предварительного расчёта ипотеки?
Чтобы предварительно оценить ситуацию, обычно необходимо знать:
- возраст;
- семейное положение;
- количество детей;
- доход каждого человека в семье;
- форму трудоустройства;
- продолжительность работы у текущего работодателя;
- наличие других кредитов;
- наличие кредитных карт и лимитов;
- размер собственных средств;
- стоимость квартиры или дома;
- наличие карты побыту или другого документа, подтверждающего легальность пребывания.
Чем точнее информация, тем полезнее будет предварительный расчёт.
Хотите узнать, на какую сумму ипотеки вы можете рассчитывать?
Если вы живёте в Польше и планируете купить квартиру или дом в кредит, можно предварительно проверить вашу кредитную ситуацию до подачи заявки в банк.
1. Ваш возраст
2. Доход netto
3. Количество человек в семье
4. Количество детей
5. Тип трудового договора
6. Сколько времени работаете
7. Есть ли другие кредиты
8. Сколько собственных средств есть
9. Какую недвижимость хотите купить и за какую сумму
10. Есть ли карта побыту и до какой даты она действует
На основании этих данных можно определить, какой уровень финансирования стоит рассматривать и какие варианты ипотеки имеет смысл проверять.
Напишите мне свою ситуацию — я помогу разобраться с возможностями получения ипотечного кредита в Польше.
Важно: предварительный расчёт не является гарантией получения кредита. Окончательное решение принимает банк после проверки документов, доходов, обязательств и кредитоспособности клиента.