Блог
Кредитоспособность в Польше в сентябре 2026 года: сколько можно получить на ипотеку и почему банки снова ужесточают расчёты

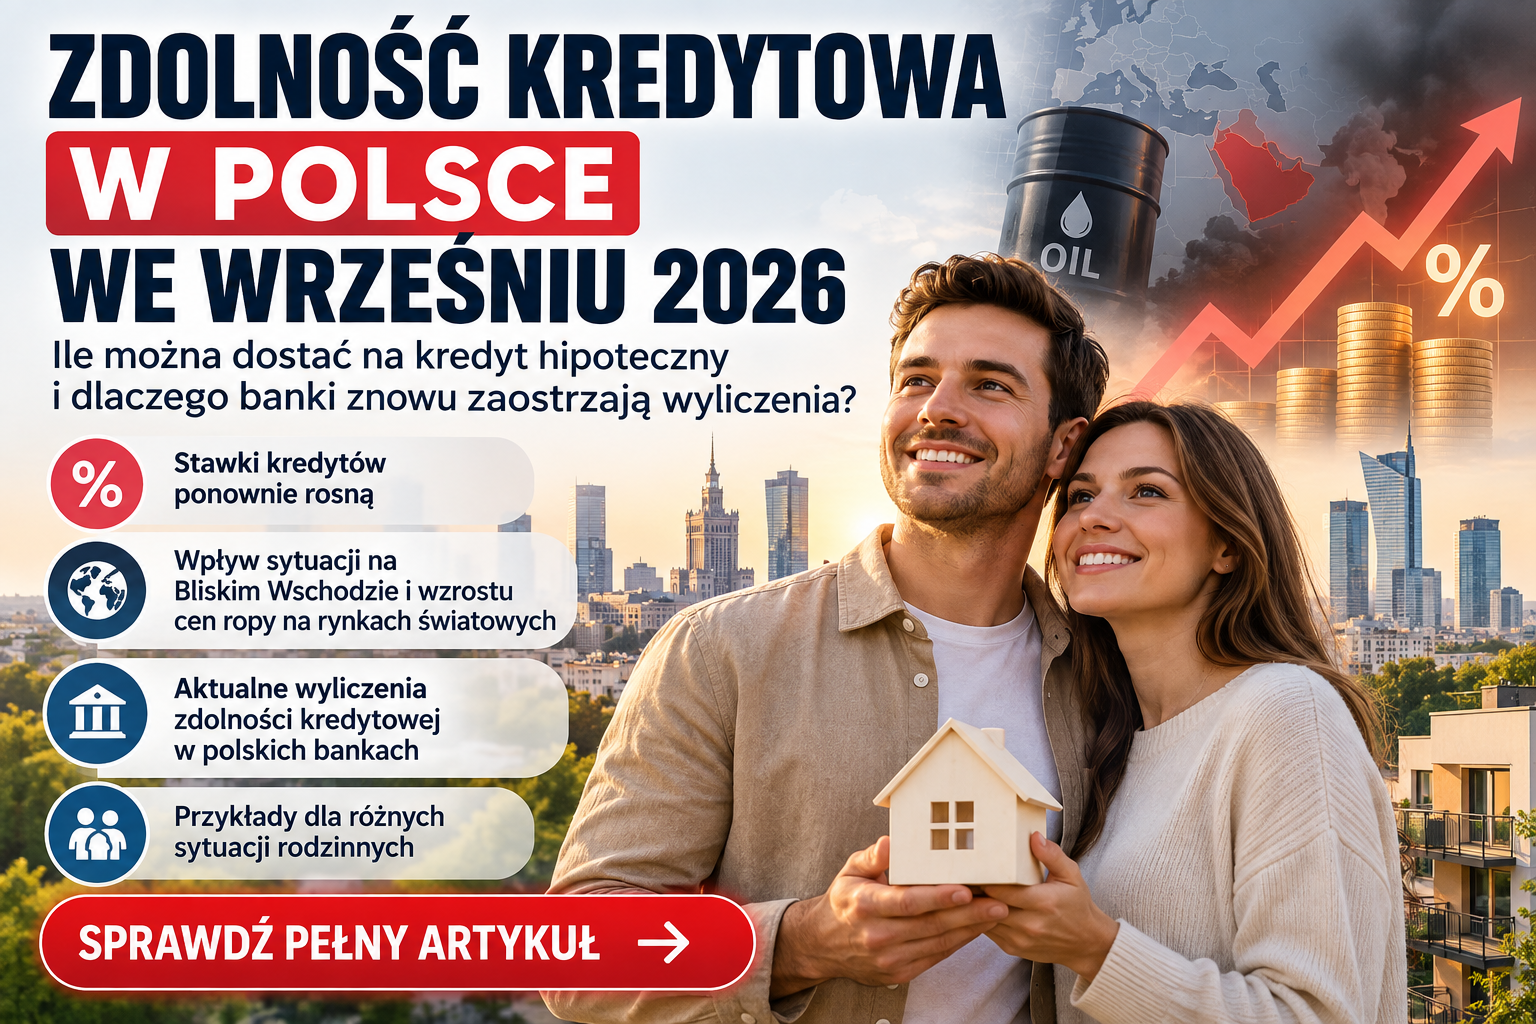
Сентябрь 2026 года принёс польскому ипотечному рынку сразу несколько важных изменений. С одной стороны, процентные ставки Национального банка Польши остаются значительно ниже уровней последних лет. С другой — стоимость новых ипотечных предложений снова начала расти, а вместе с ней постепенно снижается и кредитоспособность клиентов.
Для человека, который планирует купить квартиру в Польше в 2026 году, это означает одно: нельзя ориентироваться только на размер зарплаты или расчёт одного банка. При одинаковом доходе разница между предложениями банков может достигать нескольких сотен тысяч злотых.
В этой статье разберём актуальную ситуацию с кредитоспособностью в Польше в сентябре 2026 года, покажем модельные расчёты для разных семей и объясним, почему на ипотечный рынок снова влияет ситуация на мировых рынках.
Что происходит с ипотекой в Польше в сентябре 2026 года?
Сентябрь начался на фоне повышенной неопределённости на финансовых рынках.
Важным фактором стала геополитическая ситуация на Ближнем Востоке и связанный с ней рост цен на энергоносители. Более дорогая нефть означает потенциально более высокую инфляцию, а инфляционные риски, в свою очередь, влияют на ожидания относительно процентных ставок.
Reuters в сентябре отмечал, что рост цен на нефть и газ на фоне конфликта усиливает инфляционное давление и заставляет центральные банки осторожнее относиться к дальнейшему смягчению денежной политики.
Для польского ипотечного рынка это особенно важно, потому что стоимость кредита зависит не только от текущего решения RPP, но и от стоимости финансирования банков и ситуации на финансовом рынке.
При этом NBP в сентябре ставки не повысил
9 сентября 2026 года Rada Polityki Pieniężnej сохранила процентные ставки без изменений.
Референсная ставка NBP осталась на уровне 3,75% годовых.
Поэтому неправильно говорить, что сентябрьский рост ипотечных ставок произошёл из-за непосредственного повышения ставки NBP.
Причина сложнее: банки и финансовый рынок реагируют на инфляционные риски, стоимость финансирования, доходность облигаций и ожидания относительно будущей денежно-кредитной политики.
Именно поэтому возможно одновременно наблюдать ситуацию, когда ставка NBP остаётся без изменений, а новые ипотечные предложения банков становятся дороже.
Ставки по ипотеке снова начали расти
Сентябрьские данные показывают достаточно заметное изменение ситуации.
По данным Bankier.pl, почти все анализируемые банки в сентябре повысили ставки по ипотеке с периодически фиксированной ставкой по сравнению с августом. Средний уровень предложений оказался уже заметно выше 6%.
Например, для модельного кредита 592 000 zł на 25 лет с LTV 80% в сентябрьском сравнении Bankier.pl ставки периодически фиксированного кредита находились примерно в диапазоне от 5,99% до 6,49% в зависимости от банка и условий.
Это непосредственно влияет и на кредитоспособность.
Почему?
Потому что банк при расчёте zdolność kredytowa проверяет, сможет ли клиент обслуживать кредит при определённой процентной нагрузке. Чем выше ставка и предполагаемая ежемесячная нагрузка, тем меньше потенциальная сумма кредита.
Кредитоспособность в сентябре 2026 года
Расчёты ANG были проведены 15–16 сентября 2026 года. Отчёт рассматривает несколько модельных типов семей и сравнивает их кредитоспособность в банках, сотрудничающих с ANG Odpowiedzialne Finanse.
В исследовании рассматриваются:
- один взрослый без детей — 1+0;
- два взрослых без детей — 2+0;
- два взрослых и один ребёнок — 2+1;
- два взрослых и двое детей — 2+2.
Для семей с детьми в модели предполагается получение 800+ на каждого ребёнка, если соответствующий банк учитывает это пособие при расчёте кредитоспособности.
а каких условиях сделан расчёт ANG?
Здесь есть очень важный момент.
Это не расчёт для конкретного клиента, а модельное сравнение банков.
ANG предполагает, что:
- доход получается по umowa o pracę;
- у клиентов нет других финансовых обязательств;
- семья живёт в городе среднего размера;
- срок кредита составляет 300 месяцев — 25 лет;
- LTV составляет максимум 80%;
- учитываются определённые продукты банка в рамках cross-sell.
Поэтому человек, который работает по umowa zlecenie, ведёт działalność gospodarczą или имеет действующие кредиты, не должен воспринимать приведённые цифры как гарантированную сумму.
Один человек с доходом 10 000 zł netto
Начнём с самого простого примера — один взрослый человек без детей.
При доходе 10 000 zł netto в месяц модель ANG показывает следующие значения:
| Банк | Модельная кредитоспособность |
|---|---|
| Alior Bank | 736 000 zł |
| Bank Millennium | 659 000 zł |
| BNP Paribas | 632 000 zł |
| BPS | 906 000 zł |
| Credit Agricole | 751 000 zł |
| Erste Bank Polska | 657 000 zł |
| ING Bank Śląski | 841 000 zł |
| mBank | 780 000 zł |
| Pekao S.A. | 682 000 zł |
| PKO BP | 687 000 zł |
| SBR | 757 000 zł |
| VeloBank | 749 000 zł |
Данные взяты непосредственно из сентябрьского отчёта ANG.
Разница получается очень существенной.
При одинаковом доходе 10 000 zł netto модель показывает кредитоспособность от 632 000 до 906 000 zł.
То есть разница между отдельными банками составляет более 270 000 zł.
Для покупателя квартиры это может быть разницей между квартирой стоимостью 700 тыс. и квартирой стоимостью почти 1 млн zł.
Доход одного человека 5 000–13 000 zł
Если посмотреть на всю таблицу для одного взрослого, становится хорошо заметно, как растёт кредитоспособность вместе с доходом.
При доходе 5 000 zł netto:
- Alior — 348 000 zł;
- Millennium — 286 000 zł;
- BNP Paribas — 308 000 zł;
- BPS — 370 000 zł;
- Credit Agricole — 372 000 zł;
- Erste — 342 000 zł;
- ING — 364 000 zł;
- mBank — 356 000 zł;
- Pekao — 241 000 zł;
- PKO BP — 334 000 zł;
- SBR — 291 000 zł;
- VeloBank — 288 000 zł.
При 7 000 zł netto модельные значения находятся примерно в диапазоне 438–612 тыс. zł.
При 10 000 zł — 632–906 тыс. zł.
При 13 000 zł — примерно 606 тыс.–1,178 млн zł.
Это хорошо показывает, насколько сильно конкретная банковская модель может влиять на результат.
Два взрослых без детей — 2+0
Теперь рассмотрим более распространённую ситуацию: работают два человека, детей нет.
ANG использовал совокупный доход семьи:
8 000 / 11 000 / 15 000 / 20 000 zł netto.
Совокупный доход 11 000 zł netto
Модельный результат:
| Банк | Кредитоспособность |
|---|---|
| Alior Bank | 800 000 zł |
| Millennium | 726 000 zł |
| BNP Paribas | 697 000 zł |
| BPS | 831 000 zł |
| Credit Agricole | 827 000 zł |
| Erste | 753 000 zł |
| ING | 925 000 zł |
| mBank | 858 000 zł |
| Pekao | 637 000 zł |
| PKO BP | 717 000 zł |
| SBR | 832 000 zł |
| VeloBank | 824 000 zł |
Уже при доходе семьи 11 000 zł разница между отдельными банками составляет почти 290 000 zł.
А если семья зарабатывает 15 000 zł?
Здесь суммы становятся ещё интереснее.
Для семьи 2+0 с доходом 15 000 zł netto ANG показывает:
- Alior — 1 045 000 zł;
- Millennium — 998 000 zł;
- BNP Paribas — 956 000 zł;
- BPS — 1 359 000 zł;
- Credit Agricole — 1 130 000 zł;
- Erste — 1 027 000 zł;
- ING — 1 261 000 zł;
- mBank — 1 170 000 zł;
- Pekao — 1 092 000 zł;
- PKO BP — 1 000 000 zł;
- SBR — 1 135 000 zł;
- VeloBank — 1 124 000 zł.
То есть семья с одинаковым доходом 15 000 zł netto в зависимости от банка в модельном расчёте может находиться в совершенно разных пределах кредитования.
Доход семьи 20 000 zł netto
При совокупном доходе 20 000 zł netto модельная кредитоспособность 2+0 выглядит следующим образом:
| Банк | Кредитоспособность |
|---|---|
| Alior Bank | 1 393 000 zł |
| Millennium | 1 337 000 zł |
| BNP Paribas | 1 280 000 zł |
| BPS | 1 812 000 zł |
| Credit Agricole | 1 510 000 zł |
| Erste | 1 315 000 zł |
| ING | 1 681 000 zł |
| mBank | 1 559 000 zł |
| Pekao | 1 460 000 zł |
| PKO BP | 1 333 000 zł |
| SBR | 1 513 000 zł |
| VeloBank | 1 499 000 zł |
В модельном расчёте разница между минимальным и максимальным результатом превышает 500 000 zł.
Это один из лучших примеров того, почему при ипотеке в Польше нельзя делать вывод только на основании зарплаты.
Семья 2+1: что меняется после появления ребёнка?
Следующий сценарий — два взрослых и один ребёнок.
В исследовании ANG используется тот же диапазон совокупного дохода: 8 000, 11 000, 15 000 и 20 000 zł netto. При этом в расчёт может включаться 800+ — в зависимости от правил конкретного банка.
При доходе семьи 11 000 zł netto:
| Банк | 2+1 |
|---|---|
| Alior Bank | 648 000 zł |
| Millennium | 653 000 zł |
| BNP Paribas | 697 000 zł |
| BPS | 819 000 zł |
| Credit Agricole | 763 000 zł |
| Erste | 753 000 zł |
| ING | 760 000 zł |
| mBank | 681 000 zł |
| Pekao | 667 000 zł |
| PKO BP | 636 000 zł |
| SBR | 802 000 zł |
| VeloBank | 771 000 zł |
При доходе 15 000 zł значения уже составляют примерно от 956 000 до 1,304 млн zł.
При доходе 20 000 zł — от 1,280 млн до 1,880 млн zł.
Семья с двумя детьми — 2+2
В случае семьи из двух взрослых и двух детей влияние расходов на содержание семьи становится ещё заметнее.
При доходе 11 000 zł netto модель ANG показывает:
- Alior — 498 000 zł;
- Millennium — 478 000 zł;
- BNP Paribas — 588 000 zł;
- BPS — 754 000 zł;
- Credit Agricole — 667 000 zł;
- Erste — 714 000 zł;
- ING — 689 000 zł;
- mBank — 542 000 zł;
- Pekao — 574 000 zł;
- PKO BP — 492 000 zł;
- SBR — 749 000 zł;
- VeloBank — 712 000 zł.
При совокупном доходе 15 000 zł:
- от 926 000 zł в PKO BP
- до 1 239 000 zł в BPS.
При доходе 20 000 zł:
- от 1 280 000 zł в BNP Paribas
- до 1 846 000 zł в BPS.
Почему количество детей влияет на zdolność kredytową?
Банк оценивает не только доход семьи, но и её расходы.
У семьи 2+2 больше людей, которых необходимо содержать, чем у семьи 2+0.
При этом банки могут по-разному учитывать:
- расходы на детей;
- 800+;
- минимальные расходы на содержание;
- другие регулярные доходы.
Поэтому наличие детей само по себе не позволяет заранее сказать, насколько изменится кредитоспособность.
Что происходит с кредитоспособностью из-за роста ставок?
Это один из наиболее важных вопросов сентября 2026 года.
Bankier.pl в сентябрьском анализе кредитоспособности отмечает, что средняя модельная способность клиентов снизилась примерно на 8 тыс. zł по сравнению с предыдущим месяцем и составила около 1,155 млн zł в рассматриваемом профиле. Более дорогая ипотека привела к росту расчётной ежемесячной нагрузки и, соответственно, снижению способности брать долг.
В другом сентябрьском анализе средняя кредитоспособность по рассматриваемой группе составила около 1,161 млн zł, что всё ещё выше показателя годом ранее, но уже ниже предыдущих месяцев.
Это важный момент.
Кредитоспособность в сентябре 2026 года не рухнула, но после периода улучшения рынок начал показывать обратное движение.
Как конфликт на Ближнем Востоке связан с ипотекой в Польше?
На первый взгляд связь может показаться очень далёкой.
Человек покупает квартиру в Гданьске, Варшаве или Кракове. Причём здесь нефть на мировом рынке?
Связь проходит через инфляцию и стоимость денег.
Упрощённая цепочка выглядит так:
геополитическая напряжённость → рост риска перебоев с поставками нефти → рост стоимости нефти и энергии → инфляционное давление → изменение ожиданий относительно процентных ставок → изменение стоимости финансирования → изменение ипотечных предложений банков.
Reuters в сентябре писал именно о влиянии повышенных цен на нефть и газ на инфляционные риски и денежно-кредитную политику центральных банков.
Поэтому международные события могут отражаться на польском ипотечном рынке даже в том случае, если RPP непосредственно не меняет ставку.
Но ставки NBP ведь не выросли?
Именно.
Это важно подчеркнуть.
В сентябре 2026 года RPP сохранила ставку NBP на уровне 3,75%.
Однако ипотечные ставки банков могут изменяться по другим причинам.
Банки учитывают стоимость привлечения и финансирования, ситуацию на рынке облигаций, ожидания относительно будущих ставок и собственную политику кредитования.
Поэтому нельзя использовать простую формулу:
«NBP не поднял ставку — значит ипотека не может подорожать».
В сентябре 2026 года рынок как раз продемонстрировал обратное.
Почему процентная ставка так сильно влияет на zdolność kredytową?
Представим двух клиентов с одинаковым доходом.
Если банк считает, что кредит будет стоить дешевле, ежемесячная нагрузка по определённой сумме будет ниже.
Если стоимость кредита повышается, та же сумма кредита становится более тяжёлой для семейного бюджета.
Например, условно:
800 000 zł кредита → определённая ежемесячная рата при ставке X.
Если ставка становится выше, рата увеличивается.
Банк должен убедиться, что после выплаты этой раты у семьи остаётся достаточно денег на жизнь.
Поэтому повышение процентных ставок может одновременно:
- увеличить будущую стоимость кредита;
- увеличить ежемесячный платёж;
- уменьшить максимальную сумму, которую банк готов предоставить;
- уменьшить бюджет покупателя недвижимости.
Именно поэтому движение ставок важно отслеживать не только тем, кто уже имеет ипотеку, но и тем, кто только собирается подавать заявку.
Что важнее: высокая зарплата или правильный выбор банка?
В реальности важны оба фактора.
Но сентябрьские расчёты хорошо показывают, что одинаковый доход не гарантирует одинаковую кредитоспособность.
Например, при доходе семьи 2+0 на уровне 15 000 zł netto:
- в одном банке модель показывает менее 1 млн zł;
- в другом — более 1,3 млн zł.
Разница составляет сотни тысяч злотых.
Поэтому человек, которому банк предварительно сообщил:
«Вы можете получить 950 000 zł»,
не должен автоматически считать, что это его абсолютный максимум.
Это может быть максимум конкретного банка при конкретной модели расчёта.
В другом банке результат может быть иным.
Особенно важно для umowa zlecenie и działalność gospodarcza
Здесь необходимо ещё раз обратить внимание на исходные данные отчёта.
ANG рассчитывал модельных клиентов с доходом по umowa o pracę.
Поэтому таблицы нельзя напрямую применять к человеку, который получает доход по:
- umowa zlecenie;
- umowa o dzieło;
- JDG;
- контрактам;
- нескольким видам дохода одновременно;
- иностранному трудовому договору.
У таких клиентов банки могут:
- брать другой период для расчёта средней зарплаты;
- учитывать не весь доход;
- требовать определённый стаж;
- анализировать PIT;
- учитывать стабильность поступлений;
- предъявлять дополнительные требования к документам.
Именно здесь индивидуальный расчёт становится особенно важным.
Почему один предварительный расчёт — это ещё не решение банка?
Предварительная zdolność kredytowa — это ориентир.
Окончательная сумма зависит от полной проверки клиента.
Банк может дополнительно проверить:
- BIK;
- существующие кредитные обязательства;
- лимиты кредитных карт;
- форму занятости;
- стаж работы;
- документы о доходах;
- PIT;
- возраст;
- срок кредита;
- количество членов семьи;
- стоимость и тип недвижимости;
- собственный вклад;
- оценку недвижимости.
Поэтому нельзя воспринимать модельную таблицу ANG как обещание банка выдать указанную сумму.
Что делать человеку, который планирует ипотеку в Польше в 2026 году?
Прежде всего — не выбирать квартиру исходя из одного расчёта кредитоспособности.
Лучше действовать последовательно.
1. Определить реальный доход
Нужно считать не просто сумму, которая приходит на счёт, а доход в том виде, в котором его признает банк.
2. Проверить все обязательства
Даже небольшая кредитная карта с высоким лимитом может влиять на расчёт.
3. Рассчитать несколько банков
Один и тот же клиент может получить существенно разные результаты.
4. Определить необходимый собственный вклад
Чем выше собственный вклад, тем ниже LTV и, в зависимости от предложения, могут изменяться условия кредита.
5. Не брать максимальный возможный кредит автоматически
Даже если банк готов предоставить определённую сумму, важно самостоятельно оценить, комфортна ли будет такая ежемесячная нагрузка.
6. Следить за рынком
Ситуация в сентябре показывает, насколько быстро могут изменяться ипотечные предложения.
Что показывает сентябрь 2026 года?
Сентябрьский рынок даёт несколько важных сигналов.
Первое: ставка NBP не изменилась — референсная ставка осталась на уровне 3,75%.
Второе: ставки по новым ипотечным предложениям с периодически фиксированной ставкой выросли. По данным Bankier.pl, повышение произошло почти во всех анализируемых банках.
Третье: рост стоимости ипотек уже начал отражаться на расчётах кредитоспособности — сентябрьские модельные значения снизились по сравнению с предыдущим месяцем.
Четвёртое: международная ситуация и рост стоимости энергоносителей создают дополнительные инфляционные риски, которые финансовый рынок учитывает в стоимости денег.
ог: сколько реально можно получить в сентябре 2026 года?
Одной универсальной цифры не существует.
Согласно модели ANG:
- один человек с доходом 10 000 zł netto — примерно 632–906 тыс. zł в зависимости от банка;
- семья 2+0 с доходом 15 000 zł — примерно 956 тыс.–1,359 млн zł;
- семья 2+1 с доходом 15 000 zł — примерно 956 тыс.–1,304 млн zł;
- семья 2+2 с доходом 15 000 zł — примерно 926 тыс.–1,239 млн zł.
Но эти значения относятся к модельным клиентам с umowa o pracę, без других обязательств, сроком кредита 25 лет и LTV до 80%.
Поэтому главный вывод сентября 2026 года — не конкретная цифра конкретного банка.
Главное — кредитоспособность нужно считать индивидуально и сравнивать несколько банков.
В условиях, когда ипотечные ставки снова начали расти, а мировая ситуация создаёт дополнительную неопределённость для инфляции и стоимости финансирования, предварительный расчёт перед поиском недвижимости становится особенно важным.
Для покупателя это позволяет заранее понять, какую квартиру он действительно может себе позволить, какой собственный вклад понадобится и какой размер ежемесячного платежа будет приемлемым для семейного бюджета.
Планируете ипотеку в Польше?
Если вы планируете покупку квартиры или дома и хотите узнать, на какую сумму кредита можете рассчитывать, не стоит ориентироваться только на расчёт одного банка.
Я помогу проанализировать вашу ситуацию, проверить кредитоспособность в нескольких банках и подобрать варианты с учётом вашего дохода, формы трудоустройства, количества членов семьи, собственного вклада и стоимости недвижимости.
Если вы планируете взять ипотеку в Польше — обращайтесь ко мне.
Проведём расчёт, сравним доступные варианты и разберём условия кредита до подачи заявки.
📩 Напишите мне — начнём с предварительного расчёта вашей кредитоспособности.