Blog
Ile trzeba zarabiać, żeby dostać kredyt hipoteczny w Polsce w 2026 roku? Obliczenia dla Ukraińców

Mieszkasz i pracujesz w Polsce i chcesz kupić mieszkanie na kredyt?
Jedno z pierwszych pytań, jakie pojawia się w głowach większości ludzi brzmi:
«Ile trzeba zarabiać, żeby bank przyznał mi kredyt hipoteczny?»
Nie ma jednoznacznej odpowiedzi. Bank bierze pod uwagę nie tylko wynagrodzenie, ale także stan cywilny, liczbę dzieci, istniejące kredyty, karty kredytowe, okres kredytowania, wpłatę własną, rodzaj zatrudnienia i inne czynniki.
Co więcej, możesz wstępnie ocenić swoje możliwości jeszcze przed złożeniem dokumentów w banku.
Jakie wynagrodzenie trzeba mieć, żeby dostać kredyt hipoteczny w Polsce w 2026 roku?
Banki nie ustalają jednej, uniwersalnej płacy minimalnej dla otrzymujących kredyt hipoteczny.
Przykładowo dwie osoby mogą otrzymywać te same 8 tys. zł netto miesięcznie, ale ich wiarygodność kredytowa mogą się znacznie różnić.
Bank weźmie pod uwagę:
- dochód;
- liczba osób w rodzinie;
- liczba dzieci;
- miesięczne wydatki;
- bieżące pożyczki;
- karty kredytowe i limity;
- inne zobowiązania finansowe;
- forma zatrudnienia;
- czas trwania pracy;
- zadatek;
- wartość nieruchomości;
- okres kredytowania;
- historia zobowiązań kredytowych.
Dlatego bardziej trafne jest pytanie: nie:
«Jaka jest minimalna pensja, aby móc ubiegać się o kredyt hipoteczny?»
A:
«Jakiej kwoty pożyczki mogę się spodziewać, biorąc pod uwagę moją sytuację finansową?»
Dlaczego bank może odmiennie oceniać dwie osoby o takich samych zarobkach?
Wyobraźmy sobie dwie osoby, z których każda otrzymuje 8000 zł netto miesięcznie.
Pierwsza osoba:
- nie ma innych pożyczek;
- nie ma dużych limitów na karty kredytowe;
- ma stały dochód;
- pracuje już od dłuższego czasu;
- ma dobrą historię kredytową.
Druga osoba otrzymuje te same 8 tys. zł, ale spłaca już kredyt samochodowy i ma kilka kart kredytowych.
Dla banku są to dwie zupełnie różne sytuacje finansowe.
Dlatego Samo wynagrodzenie nie wystarczy do oceny wiarygodność kredytowa.
Ile trzeba zarabiać, żeby dostać kredyt hipoteczny w wysokości 500 000 zł?
To jedno z najpopularniejszych pytań, ale nie sposób podać choćby jednego wynagrodzenia, które gwarantowałoby pożyczkę w wysokości 500 tys. zł.
Bank liczy wiarygodność kredytowa indywidualnie.
Na wynik wpływają:
- dochód jednej osoby lub rodziny;
- liczba dzieci;
- liczba członków rodziny;
- istniejące pożyczki;
- karty kredytowe;
- forma zatrudnienia;
- doświadczenie zawodowe;
- zadatek;
- wartość nieruchomości;
- okres kredytowania.
W związku z tym dwie osoby o takich samych dochodach mogą otrzymać odmienne decyzje od banku.
Dlatego wstępne obliczenia wiarygodność kredytowa Lepiej to zrobić przed wyborem mieszkania.
Kredyty hipoteczne w Polsce dla Ukraińców w 2026 roku
Ukraińcy mieszkający i pracujący w Polsce mogą również rozważyć finansowanie hipoteczne, Jednak ostateczną decyzję podejmuje bank po przeanalizowaniu sytuacji konkretnego klienta.
Szczególnie ważne jest wcześniejsze sprawdzenie:
- dokument potwierdzający legalność pobytu;
- źródło dochodu;
- forma zatrudnienia;
- czas trwania pracy;
- dochód za ostatnie miesiące;
- dostępność innych pożyczek;
- liczba osób w rodzinie;
- liczba dzieci;
- kwota kapitału własnego;
- wartość nieruchomości.
Posiadanie karty pobytu nie jest równoznaczne z automatycznym przyznaniem kredytu hipotecznego.
Bank nadal przeprowadza własną ocenę wiarygodności kredytowej.
Czy można uzyskać kredyt hipoteczny przy niewielkiej wpłacie własnej?
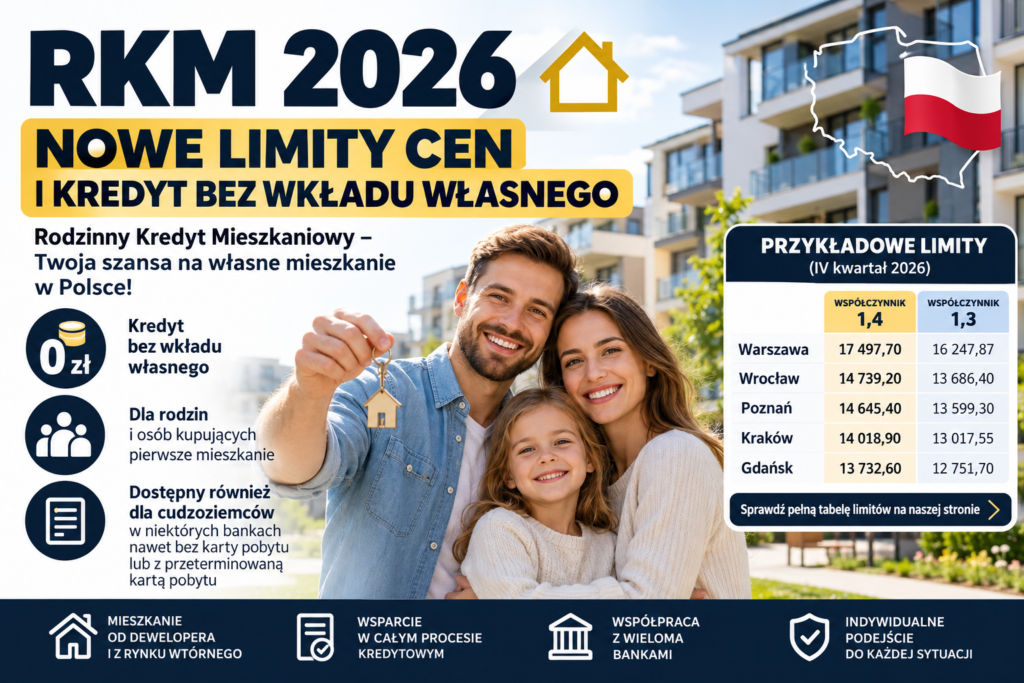
Tak, istnieje w Polsce Rodzinny Kredyt Mieszkaniowy, związane z gwarancją własnego wkładu własnego BGK.
W zależności od sytuacji pożyczka może zostać udzielona bez wkładu własnego lub z niewielkim wkładem własnym po spełnieniu warunków programu.
BGK Minimalny okres kredytowania wynosi 15 lat. Gwarancja może obejmować część wymaganego wkładu własnego; maksymalna kwota gwarancji wynosi 100 000 zł, a łączna kwota gwarancji i wkładu własnego nie może przekroczyć limitów programu.
Ważne jest, aby zrozumieć:
gwarancja BGK nie oznacza, że automatycznie otrzymasz pożyczkę.
Bank nadal sprawdza zdolność kredytową i podejmuje decyzję o udzieleniu kredytu.
Co najbardziej negatywnie wpływa na wiarygodność kredytową?
1. Inne pożyczki
Jeśli posiadasz już pożyczkę osobistą, kredyt samochodowy lub inny kredyt hipoteczny, bank weźmie pod uwagę Twoje bieżące miesięczne raty.
Im wyższe są Twoje bieżące zobowiązania, tym mniej środków będziesz mieć na obsługę nowego kredytu.
2. Karty kredytowe i limity
Nawet jeśli rzadko korzystasz ze swojej karty kredytowej, ustalony limit kredytowy mogą być brane pod uwagę przy ocenie Twojej sytuacji finansowej.
Przed złożeniem wniosku o kredyt hipoteczny warto sprawdzić wszystkie dostępne limity kredytowe.
3. Liczba dzieci i członków rodziny
Bank analizuje wydatki całego gospodarstwa domowego.
Dlatego dochody jednej osoby bezdzietnej i takie same dochody rodziny z kilkoma dziećmi niekoniecznie będą oznaczać taką samą zdolność kredytową.
4. Dochód niestabilny lub otrzymany niedawno
Jeśli niedawno zacząłeś pracować, niedawno zmieniłeś pracodawcę lub Twoje dochody uległy znacznej zmianie, bank może przeprowadzić dodatkową analizę historii Twoich dochodów.
Wymagania dotyczące doświadczenia zawodowego i dokumentów różnią się w zależności od banku i rodzaju zatrudnienia.
Jaka forma zatrudnienia jest najlepsza w przypadku kredytu hipotecznego w Polsce?
Dla banku ważna jest nie tylko wysokość przychodów, ale także ich stabilność i możliwość ich udokumentowania.
W zależności od sytuacji dochody z:
- umowa o pracę;
- umowa zlecenie;
- umowa o dziele;
- działalność gospodarcza;
- inne źródła dochodu.
Wymagania dotyczące doświadczenia zawodowego, okresu uzyskiwania dochodów i niezbędnych dokumentów mogą się różnić w zależności od banku.
Jeśli niedawno zacząłeś pracować lub prowadzisz działalność na własny rachunek, najlepiej najpierw sprawdzić swoją zdolność kredytową, zanim wybierzesz mieszkanie.
Ile własnych pieniędzy potrzebujesz na zakup mieszkania?
Wysokość wymaganego kapitału własnego zależy od wartości nieruchomości, warunków konkretnego banku i wybranej metody finansowania.
Na przykład przy zakupie mieszkania za:
500 000 zł
i apartamenty dla:
700 000 zł
sytuacja finansowa będzie zupełnie inna.
Oprócz wpłaty początkowej należy uwzględnić dodatkowe wydatki:
- notariusz;
- Podatek PCC, jeżeli ma zastosowanie;
- rejestracja praw własności;
- wycena nieruchomości;
- ubezpieczenie;
- możliwe opłaty bankowe;
- naprawa;
- meble i wyposażenie mieszkania.
Dlatego nie należy kalkulować budżetu tylko na podstawie ceny samego mieszkania.
Czy mogę sprawdzić swoją wiarygodność kredytową przed złożeniem wniosku?
Tak.
I warto to zrobić zanim zaczniesz wybierać konkretne mieszkanie.
Wstępna analiza pozwala nam zrozumieć:
- jaka kwota pożyczki może być potencjalnie brana pod uwagę;
- jaka wartość nieruchomości ma sens;
- jaka wpłata wstępna będzie wymagana;
- Jakie są przybliżone miesięczne płatności?;
- jakie dokumenty należy przygotować;
- Jakie elementy Twojej sytuacji finansowej mogą ograniczać Twoją wiarygodność kredytową.
Pozwala to uniknąć sytuacji, w której dana osoba wybiera mieszkanie za 700 000 zł, a następnie okazuje się, że jej sytuacja finansowa nie pozwala na uzyskanie niezbędnego finansowania.
Czego potrzebujesz, aby przygotować wstępną kalkulację kredytu hipotecznego?
Aby wstępnie ocenić sytuację, zazwyczaj konieczne jest poznanie:
- wiek;
- stan cywilny;
- liczba dzieci;
- dochód każdej osoby w rodzinie;
- forma zatrudnienia;
- długość zatrudnienia u obecnego pracodawcy;
- dostępność innych pożyczek;
- dostępność kart kredytowych i limitów;
- kwota kapitału własnego;
- koszt mieszkania lub domu;
- posiadanie karty pobytu lub innego dokumentu potwierdzającego legalność pobytu.
Im dokładniejsze będą informacje, tym bardziej przydatne będą wstępne obliczenia.
Chcesz wiedzieć, jakiej wysokości kredytu hipotecznego możesz się spodziewać?
Jeśli mieszkasz w Polsce i planujesz kupić mieszkanie lub dom na kredyt, Możesz wstępnie sprawdzić swoją sytuację kredytową przed złożeniem wniosku w banku..
1. Twój wiek
2. Dochód netto
3. Liczba osób w rodzinie
4. Liczba dzieci
5. Rodzaj umowy o pracę
6. Jak długo pracujesz?
7. Czy istnieją jakieś inne pożyczki?
8. Ile masz kapitału własnego?
9. Jakiego rodzaju nieruchomość chcesz kupić i za jaką kwotę?
10. Czy posiadam kartę pobytu i do kiedy jest ona ważna?
Na podstawie tych danych można ustalić, Jaki poziom finansowania warto rozważyć i jakie opcje kredytu hipotecznego warto rozważyć.
Opowiedz mi o swojej sytuacji — pomogę Ci zrozumieć możliwości uzyskania kredytu hipotecznego w Polsce.
Ważny: Wstępna wycena nie gwarantuje kredytu. Bank podejmuje ostateczną decyzję po przeanalizowaniu dokumentów klienta, jego dochodów, zobowiązań i zdolności kredytowej.