Blog
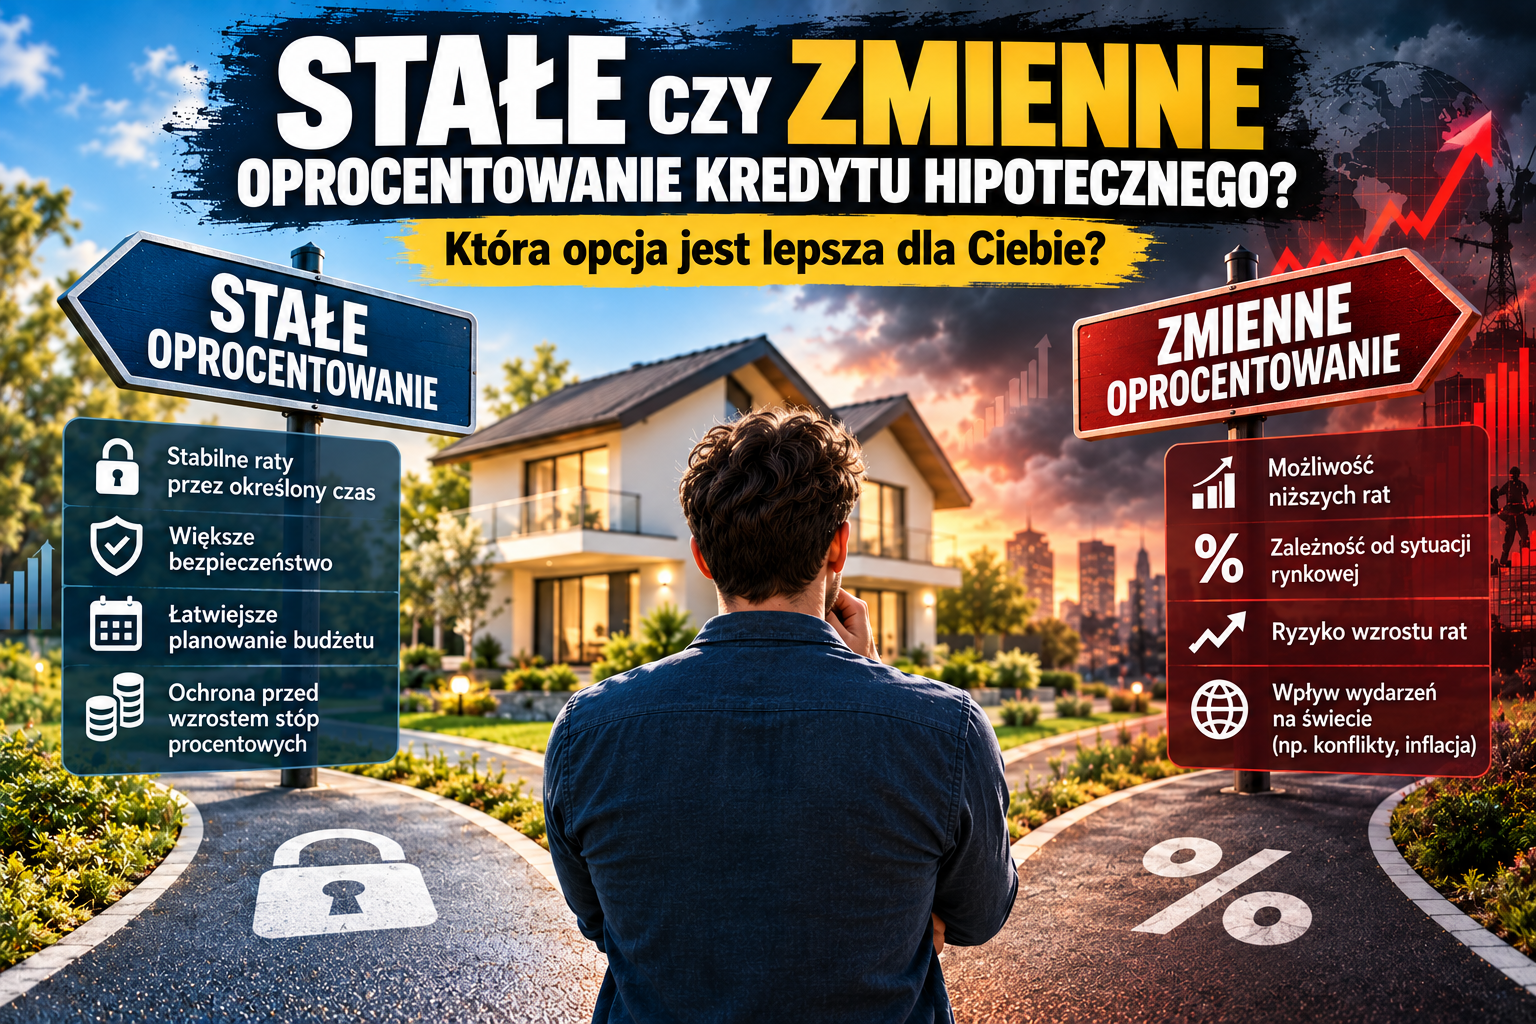
Stałe czy zmienne oprocentowanie kredytu hipotecznego? Odwieczne pytanie, które może kosztować dziesiątki tysięcy złotych.

Kiedy ktoś się całuje kredyt hipoteczny w Polsce, jedno z najważniejszych pytań brzmi bardzo prosto:
wybrać stałą czy zmienną stopę procentową?
Na pierwszy rzut oka wszystko wydaje się dość proste. Zmienna stopa procentowa daje możliwość skorzystania z niższych stóp procentowych. Z kolei stała stopa procentowa zapewnia większą przewidywalność i pozwala z góry określić kwotę płatności w danym okresie.
Ale kredyt hipoteczny nie jest pożyczką zaciąganą na rok czy dwa lata.
Najczęściej mówimy o 20, 25, a nawet 30 lat.
Tak więc głównym pytaniem nie jest to, która stawka jest dziś bardziej opłacalna.
Znacznie ważniejsze jest zrozumienie:
Jak bezpieczna będzie Twoja miesięczna rata za kilka lat?
To właśnie tutaj zaczyna się prawdziwy wybór między stopami stałymi i zmiennymi.
Czym jest oprocentowanie stałe i zmienne?
Zacznijmy od najprostszej rzeczy.
Zmienna stopa procentowa
W przypadku stopy zmiennej oprocentowanie kredytu uzależnione jest od sytuacji rynkowej i odpowiedniego wskaźnika odniesienia określonego w umowie.
Jeśli stopy procentowe na rynku spadną, Twoja rata kredytu może się zmniejszyć.
Jeśli stopy procentowe wzrosną, Twoja płatność może wzrosnąć.
Głównym ryzykiem tego typu pożyczki jest możliwość znacznego wzrostu raty.
Komisja Nadzoru Finansowego (KNF) zwraca uwagę, że kredyt ze zmienną stopą procentową niesie za sobą zwiększone ryzyko zmiany stóp procentowych dla kredytobiorcy.
Stała stopa procentowa
W przypadku stopy stałej lub okresowo stałej stopy procentowej stopa procentowa nie ulega zmianie przez pewien okres czasu określony w umowie.
W Polsce okresowo stała stopa procentowa kredytu hipotecznego jest zazwyczaj ustalana na określony czas, np. pięć lat. Według KNF minimalny okres obowiązywania takiej stopy wynosi pięć lat.
Oznacza to, że w tym okresie zmiana stóp procentowych na rynku nie powinna sama w sobie powodować zmiany płatności z powodu zmiany stopy.
Ale jest tu pewien ważny niuans.
Stała stopa procentowa nie oznacza koniecznie, że będzie ona stała przez cały okres 25 lub 30 lat kredytu.
To właśnie o tym zapomina wielu pożyczkobiorców.
Dlaczego zmienna stopa procentowa wydaje się atrakcyjna?
Wyobraźmy sobie, że bank oferuje dwie opcje.
W pierwszym przypadku stawka jest stała.
W drugim przypadku unosi się.
W momencie rejestracji pożyczki oprocentowanie zmienne może być niższe.
W związku z tym zaliczka może być również mniejsza.
A pożyczkobiorca ma logiczną myśl:
«Dlaczego mam płacić więcej za stałą stopę procentową, skoro stopy procentowe mogą spaść?»
Rzeczywiście, jeśli stopy procentowe spadną, pożyczkobiorca ze zmienną stopą procentową potencjalnie będzie mógł zapłacić mniej.
Ale problem tkwi w jednym słowie:
«"mogą.".
Nikt nie wie z góry, co stanie się ze stopami procentowymi za rok, dwa czy pięć lat.
Sytuacja gospodarcza może dziś wydawać się spokojna, ale za kilka miesięcy wszystko może się zmienić.
Dlaczego stopy procentowe w ogóle się zmieniają?
Na wysokość stóp procentowych wpływa wiele czynników.
Wśród nich:
- inflacja;
- stan polskiej gospodarki;
- wskaźniki wzrostu gospodarczego;
- sytuacja na rynku pracy;
- koszt energii;
- ceny towarów;
- sytuacja na światowych rynkach finansowych;
- decyzje banku centralnego;
- sytuacja geopolityczna.
Dlatego też bardzo trudno jest przewidzieć wysokość stóp procentowych na kilka lat naprzód.
Przykładowo poważne konflikty międzynarodowe lub napięcia polityczne i handlowe mogą mieć wpływ na ceny energii, surowców, inflację i sytuację gospodarczą.
Ważne jest jednak, aby zrozumieć jedną rzecz:
Nie można powiedzieć, że każdy konflikt globalny automatycznie prowadzi do wzrostu stóp procentowych.
Mechanizm jest o wiele bardziej złożony.
Wydarzenia światowe mogą wpływać na gospodarkę, a stan gospodarki i inflacja mogą oddziaływać na decyzje dotyczące polityki pieniężnej.
Dla kredytobiorcy ze zmienną stopą procentową oznacza to jedno:
część ryzyka rynkowego jest w rzeczywistości na nią przenoszona.
Główną zaletą stałej stopy procentowej jest przewidywalność.
Wyobraźmy sobie rodzinę, która zaciąga kredyt hipoteczny na kwotę 600 000 zł.
Oprócz pożyczki posiada:
- rachunki za media;
- produkty;
- samochód;
- ubezpieczenie;
- wydatki na dzieci;
- naprawa;
- inne obowiązkowe wydatki.
Rodzinie będzie o wiele łatwiej zaplanować budżet, jeśli będzie dokładnie wiedziała, ile będzie wpłacać do banku każdego miesiąca przez następne kilka lat.
To jest główna zaleta stałej stopy procentowej.
Jeżeli stopy procentowe na rynku niespodziewanie wzrosną, Twoja rata kredytu o stałym oprocentowaniu w ustalonym okresie nie powinna wzrosnąć z powodu podwyżki.
KNF wskazuje również na przewidywalność płatności jako jedną z głównych zalet stałej lub okresowo stałej stopy procentowej.
Dla wielu osób ma to ogromne znaczenie.
Ponieważ kredyt hipoteczny to nie tylko kwestia korzyści matematycznych.
Jest to również kwestia bezpieczeństwa finansowego rodziny.
Ale stała stopa procentowa ma też swoje wady
Nie można mówić o stałej stopie procentowej, jakby to było idealne rozwiązanie bez żadnych wad.
Ona też je ma.
1. Na początku może być wyżej
Stała stopa procentowa jest często nieznacznie wyższa od porównywalnej zmiennej stopy procentowej.
W istocie pożyczkobiorca płaci za większą przewidywalność i ochronę przed rosnącymi stopami procentowymi. KNF wskazuje również na tę cechę finansowania stałego.
2. Nie będziesz mógł automatycznie skorzystać z obniżki stawki
Załóżmy, że masz stałą stopę procentową na 5 lat.
Po dwóch latach stopy procentowe znacznie spadły.
W przypadku zmiennej stopy procentowej może to potencjalnie skutkować niższą płatnością.
W przypadku stałej stopy procentowej spadek cen na rynku nie oznacza automatycznie zmniejszenia płatności.
3. Za kilka lat nadal będziesz musiał podjąć nową decyzję.
I to jest jeden z najważniejszych punktów.
Co się dzieje po 5 latach stałej stopy procentowej?
Załóżmy, że zaciągasz kredyt hipoteczny na 30 lat.
Bank ustalił dla Ciebie stałą stopę procentową na 5 lat.
Co będzie dalej?
Czy to nie oznacza, że stawka ta pozostanie taka sama przez następne 25 lat?
NIE.
Po zakończeniu okresu obowiązywania stałej stopy procentowej konieczne będzie ustalenie dalszych warunków udzielania pożyczek.
W zależności od konkretnego banku i umowy może to oznaczać zaoferowanie nowej stałej stopy procentowej na kolejny okres lub przejście na stopę zmienną.
Niektóre banki pozwalają na przykład na zawarcie dodatkowej umowy i ustalenie nowej stałej stopy procentowej na kolejny okres.
Czyli schemat może wyglądać tak:
Pierwsze 5 lat → stała stopa procentowa.
Koniec piątego roku → nowa ocena warunków.
Kolejny okres → nowa stała lub zmienna stopa oprocentowania w zależności od warunków banku i wybranej opcji.
Dlatego stała stopa procentowa nie oznacza:
«Jestem na zawsze chroniony przed zmianami stóp procentowych».
Bardziej trafne byłoby stwierdzenie:
«Ograniczam ryzyko zmian stóp procentowych na pewien okres».
A co jeśli za 5 lat stopy procentowe będą bardzo wysokie?
To jedno z głównych ryzyk, o którym warto pomyśleć zawczasu.
Wyobraźmy sobie taką sytuację.
Dziś zaciągasz kredyt hipoteczny ze stałym oprocentowaniem na 5 lat.
Twoja płatność pozostaje przewidywalna przez pięć lat.
Ale pięć lat później sytuacja gospodarcza uległa znaczącej zmianie i stopy procentowe są wysokie.
W tym momencie będziesz musiał wybrać nowe warunki.
A nowa stała stopa procentowa może być znacznie wyższa od tej, którą otrzymywałeś pięć lat temu.
Dlatego stała stopa procentowa nie eliminuje ryzyka stopy procentowej przez cały okres kredytu.
Ogranicza to ryzyko na pewien okres.
Dlatego po kilku latach pożyczkobiorca powinien ponownie dokładnie przeanalizować rynek.
Czy po tym będę mógł zmienić bank?
W niektórych przypadkach warto rozważyć refinansowanie kredyt.
Oznacza to spłatę istniejącego kredytu hipotecznego za pomocą nowego kredytu z innego banku.
Przykładowo, jeśli po 5 latach inny bank zaproponuje Ci znacznie korzystniejsze warunki, możesz sprawdzić, czy ma sens przeniesienie kredytu.
Ale tutaj nie można patrzeć tylko na wysokość miesięcznej raty.
Należy wziąć pod uwagę:
- pozostała część kapitału;
- nowa stopa procentowa;
- marża bankowa;
- prowizje;
- ubezpieczenie;
- dodatkowe produkty bankowe;
- wydatki związane z refinansowaniem;
- możliwe koszty w przypadku wcześniejszej spłaty starego kredytu;
- całkowity okres obowiązywania nowej pożyczki;
- całkowity koszt kredytu.
Czasami niższą miesięczną ratę można uzyskać po prostu wydłużając okres spłaty kredytu.
A wówczas propozycja może wydawać się na pierwszy rzut oka bardziej atrakcyjna, mimo że całościowy koszt finansowania będzie wyższy.
Dla kogo zatem odpowiednia jest zmienna stopa procentowa?
Zmienna stopa procentowa sama w sobie nie jest złą opcją.
Może być odpowiedni dla osób, które:
- mieć wysoki i stabilny dochód;
- mają znaczne oszczędności;
- mieć poduszkę finansową;
- zdolny do wytrzymania wzrostu płatności;
- skłonny zaakceptować ryzyko rynkowe;
- uważają, że ewentualna obniżka stóp procentowych jest ważniejsza niż stabilność płatności.
Przykładowo, jeśli budżet rodzinny bez problemu wytrzyma podwyżkę raty o 500–1000 zł, zmiana stawki może nie być aż tak drastyczna.
Jeśli jednak budżet rodzinny jest kalkulowany dosłownie co do złotówki, nawet stosunkowo niewielki wzrost opłat może stworzyć poważny problem.
Dlatego pytanie nie powinno brzmieć w ten sposób:
«Która stawka jest teraz tańsza?»
I tak:
«Jaką płatność mogę bezpiecznie dokonać, nawet jeśli sytuacja gospodarcza się pogorszy?»
Stała i zmienna stopa procentowa
| Parametr | Stały / okresowo stały | Ruchomy |
|---|---|---|
| Przewidywalność płatności | Wysoki w okresie fiksacji | Poniżej |
| Ryzyko wzrostu płatności | Ograniczone w okresie utrwalenia | Wyższy |
| Możliwość skorzystania z niższych stawek | Ograniczony | Jeść |
| Oferta wywoławcza | Mogło być wyżej | Może być niższy |
| Planowanie budżetu rodzinnego | Łatwiej | Trudniejsze |
| Zależność od zmian rynkowych | Poniżej w okresie fiksacji | Wyższy |
| Konieczność rewizji warunków | Po zakończeniu okresu utrwalenia | Zależy od warunków umowy |
Ważne: Zawsze należy sprawdzić szczegółowe warunki oferty konkretnego banku, ponieważ okres blokady, zasady zmiany stawek i inne parametry mogą się różnić.
Moja opinia: Dlaczego nadal uważam, że stała stopa procentowa jest bezpieczniejsza
Jeśli nie o tym mówimy, Która opcja mogłaby być teoretycznie tańsza?, a biorąc pod uwagę bezpieczeństwo budżetu rodzinnego, nadal uważam, że bezpieczniejszą opcją jest oprocentowanie stałe lub okresowo stałe.
Dlaczego?
Ponieważ kredyt hipoteczny jest zobowiązaniem długoterminowym.
Zaciągając pożyczkę na okres 25–30 lat, nie sposób dokładnie przewidzieć, jak będzie wyglądała gospodarka za 5, 10 czy 15 lat.
Nie wiemy, jaka będzie inflacja.
Nie wiemy, co stanie się z cenami energii.
Nie wiemy, jaka będzie sytuacja gospodarcza w Polsce i Europie.
Nie wiemy, jakie globalne konflikty, konflikty polityczne i handlowe pojawią się w przyszłości.
A co najważniejsze, nie wiemy, jaki ostateczny wpływ to wszystko będzie miało na stopy procentowe.
Dlatego osobiście wolę przewidywalność próbując odgadnąć kierunek rynku.
Wolę wiedzieć, jaka będzie wysokość mojej raty w nadchodzących latach, niż liczyć na obniżkę stóp procentowych.
Nie oznacza to jednak, że stała stopa procentowa zawsze będzie tańsza.
Nie oznacza to jednak, że zmienna stopa procentowa automatycznie spowoduje wzrost płatności.
Chodzi o to, że przy długoterminowym zaangażowaniu bardzo ważne jest dla mnie bezpieczeństwo budżetu rodzinnego.
Największym błędem jest patrzenie tylko na dzisiejszy kurs
Wybierając kredyt hipoteczny, ludzie często porównują oferty w bardzo prosty sposób:
Bank A – wpłata 3000 zł.
Bank B – wpłata 3200 zł.
Wygląda na to, że pierwsza opcja jest automatycznie lepsza.
Ale kredyt hipoteczny nie kończy się wraz z dzisiejszą spłatą.
Należy zadać jeszcze wiele pytań:
Co dzieje się z płatnością po roku?
Co się wydarzy za trzy lata?
Jak zmieni się wysokość płatności, jeśli wzrośnie stopa procentowa?
Co się dzieje po zakończeniu okresu obowiązywania stałej stopy procentowej?
Jakie warunki bank zaoferuje za 5 lat?
Czy będzie możliwe przejście na nową stałą stawkę?
Czy będzie możliwość refinansowania kredytu?
Ile wyniesie pozostałe zadłużenie?
I co najważniejsze:
Czy rodzina będzie w stanie komfortowo spłacić pożyczkę w mniej korzystnej sytuacji?
Co należy sprawdzić przed podpisaniem umowy?
Zanim podpiszesz umowę o kredyt hipoteczny, polecam dokładnie sprawdzić kilka rzeczy.
1. Jaka jest początkowa stopa procentowa?
Trzeba znać nie tylko kwotę płatności, ale i to, z czego składa się stopa procentowa.
2. Jak długo obowiązuje stała stawka?
Nie zakładaj automatycznie, że «stała» kwota oznacza stałą kwotę przez cały okres kredytowania.
3. Co się dzieje po zakończeniu okresu stałego?
To jest jeden z najważniejszych punktów.
4. Jaka stawka będzie oferowana po zakończeniu okresu?
Konieczne jest wcześniejsze zrozumienie mechanizmu dalszych zmian warunków.
5. Czy mogę ponownie wybrać stałą stopę procentową?
I na jakich warunkach.
6. Czy istnieje możliwość refinansowania kredytu?
A jakie koszty pojawią się przy przeniesieniu kredytu do innego banku.
7. Czy za wcześniejszą spłatę pobierana jest opłata?
W niektórych przypadkach bank może przyznać rekompensatę za wcześniejszą spłatę kredytu.
8. Jaka będzie wysokość płatności w przypadku zmiany stopy procentowej?
Poproś o przygotowanie kilku scenariuszy.
Na przykład:
- stawka jest niższa o 1 punkt procentowy;
- aktualna stawka;
- stawka jest wyższa o 1 punkt procentowy;
- stawka jest wyższa o 2 punkty procentowe.
Dzięki temu o wiele łatwiej jest zrozumieć rzeczywisty poziom ryzyka.
Reformę WIBOR należy rozpatrywać oddzielnie.
Wybierając kredyt hipoteczny w Polsce w 2026 roku nie można całkowicie pominąć kwestii wskaźników referencyjnych.
Na rynku polskim trwa reforma systemu stawek referencyjnych.
KNF wskazuje, że WIBOR powinien być naliczany do 31 grudnia 2036 r., a zawieranie nowych umów opartych na WIBOR po 31 grudnia 2026 r. nie powinno mieć miejsca w ramach planowanej reformy.
Dlatego podpisując nową umowę kredytową, ważne jest, aby dokładnie sprawdzić:
- jaka wartość odniesienia jest stosowana;
- jaka jest marża bankowa;
- Jak obliczana jest stopa procentowa?;
- jak może się zmienić stawka;
- Jakie zasady przejściowe przewidziano w umowie?;
- Co się dzieje po zakończeniu okresu obowiązywania stałej stopy procentowej.
Nie ma sensu podpisywać umowy kredytu hipotecznego tylko dlatego, że jeden bank pokazuje ratę o kilkaset złotych niższą niż inny.
Którą opcję wybrać?
Nie ma jednej odpowiedzi, która pasowałaby każdemu.
Sytuacja każdego pożyczkobiorcy jest inna.
Jedna osoba może łatwo zaakceptować ryzyko zmian w płatnościach.
Dla innych o wiele ważniejsza jest stabilność i możliwość planowania budżetu rodzinnego.
Wybór zależy zatem od:
- dochód;
- liczba członków rodziny;
- wielkość poduszki finansowej;
- kwota pożyczki;
- okres kredytowania;
- bieżąca płatność;
- inne zobowiązania finansowe;
- gotowość do zaakceptowania ryzyka związanego ze zmianami stóp procentowych.
Ale jeśli mówimy konkretnie o bezpieczeństwo, to moim osobistym wyborem jest stawka stała lub okresowo stała.
Nie dlatego, że to koniecznie będzie najtańsze.
Ponieważ zapewnia coś, co ma dużą wartość w przypadku pożyczki długoterminowej:
przewidywalność.
Kredyt hipoteczny nie jest próbą przewidzenia przyszłości
To jest prawdopodobnie najważniejszy wniosek całego artykułu.
Nikt nie wie, jakie będą stopy procentowe za 5 lat.
Nikt nie wie, jak będzie wyglądała gospodarka za 10 lat.
Dlatego też decyzja o zaciągnięciu kredytu hipotecznego nie powinna być próbą przewidywania przyszłości.
Znacznie bardziej sensowne jest wcześniejsze ustalenie, jaki poziom ryzyka jesteś w stanie zaakceptować.
Zmienna stopa procentowa może przynieść korzyści w przypadku spadku stóp procentowych, ale jednocześnie pożyczkobiorca bierze na siebie ryzyko ich wzrostu.
Stała stawka może początkowo kosztować więcej, ale pozwala na większą kontrolę budżetu rodzinnego w trakcie trwania stałego okresu.
A za kilka lat nadal będziesz musiał ocenić sytuację na nowo i zdecydować, jakie warunki będą dla Ciebie odpowiednie na przyszłość.
Osobiście uważam, że bezpieczeństwo powinno być najważniejsze w przypadku kredytu hipotecznego na 20-30 lat. Dlatego stałe oprocentowanie wydaje mi się bezpieczniejszą i bardziej przewidywalną opcją.
Jednak ostateczna decyzja powinna zawsze opierać się na konkretnej sytuacji kredytobiorcy i warunkach konkretnego banku.
Planujesz kredyt hipoteczny w Polsce?
Jeśli planujesz zakup mieszkania lub domu i nie wiesz, którą opcję finansowania wybrać, nie ograniczaj się do oferty jednego banku.
Możesz porównać kilka banków, sprawdzić swoją zdolność kredytową, potencjalną kwotę pożyczki, dochody i wymagania dotyczące dokumentów, a także zobaczyć, która opcja stopy procentowej będzie dla Ciebie odpowiednia.