Блог
Фіксована чи плаваюча ставка з іпотеки? Вічне питання, яке може коштувати десятки тисяч злотих

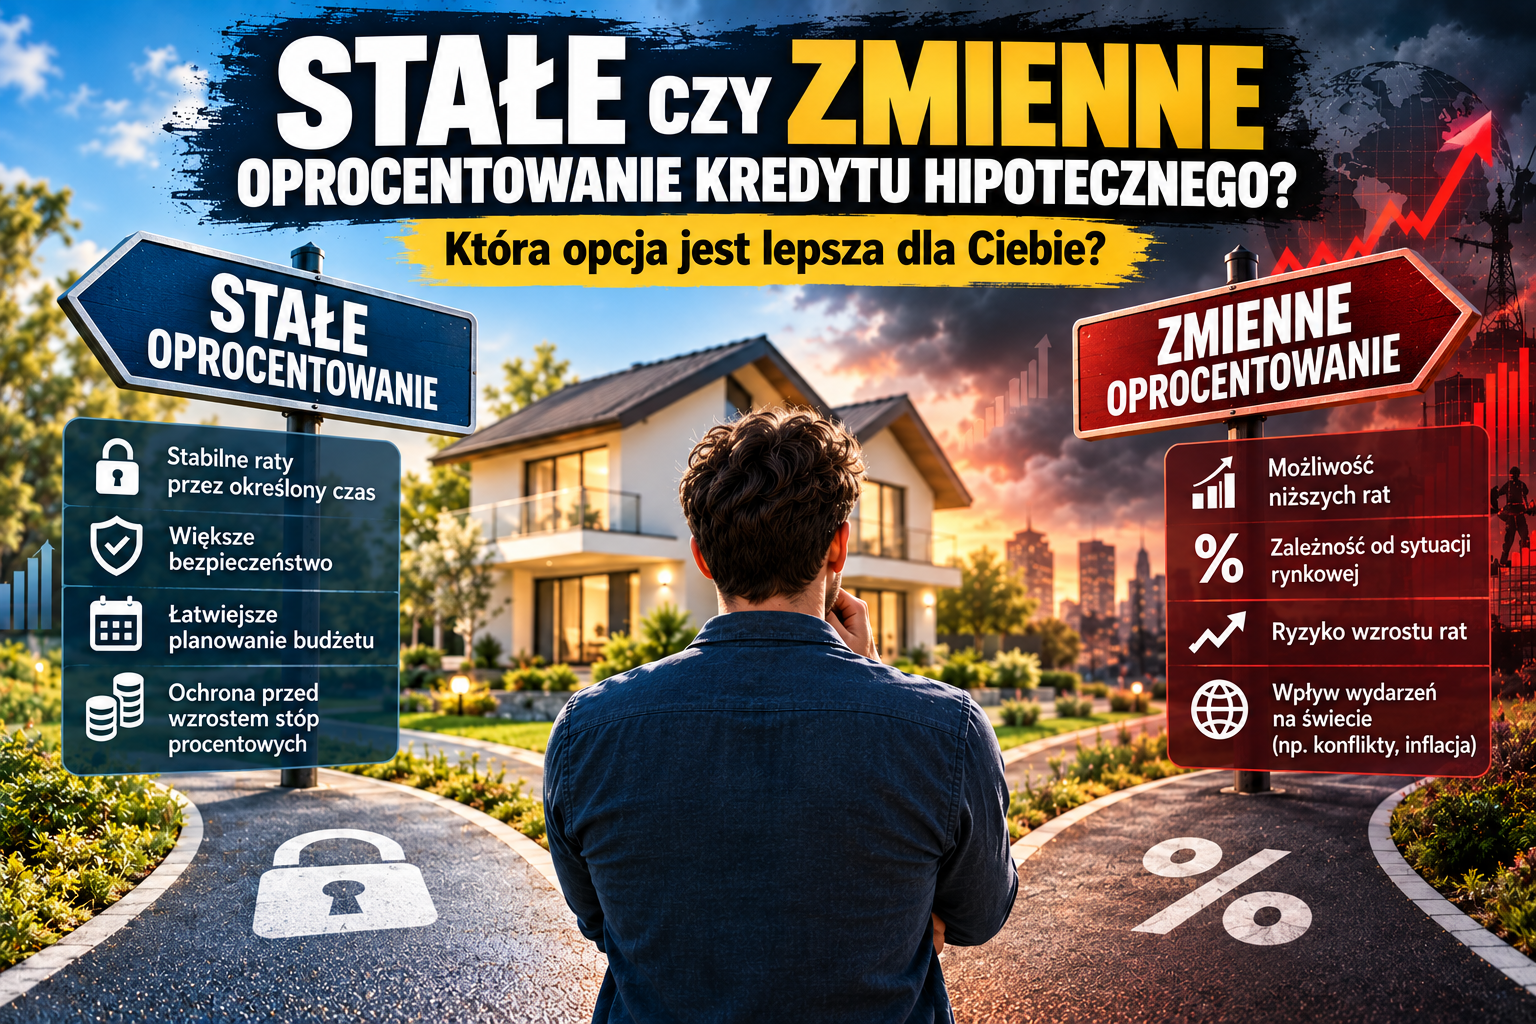
Коли людина оформляє іпотеку у Польщі, одне з найважливіших питань звучить дуже просто:
вибрати фіксовану чи плаваючу відсоткову ставку?
На перший погляд, все здається досить очевидним. Плаваюча ставка може дати можливість скористатися зниженням процентних ставок. Фіксована ставка, своєю чергою, дає велику передбачуваність і дозволяє заздалегідь знати розмір платежу протягом певного періоду.
Але іпотека це не кредит на один або два роки.
Найчастіше йдеться про 20, 25 або навіть 30 років.
І тому головне питання полягає не тільки в тому, яка ставка вигідніша сьогодні.
Набагато важливіше зрозуміти:
наскільки безпечним буде ваш щомісячний платіж через кілька років?
Саме тут починається справжній вибір між фіксованою та плаваючою ставкою.
Що таке фіксована та плаваюча ставка?
Почнемо з найпростішого.
Плаваюча відсоткова ставка
При плаваючій ставці розмір відсотків за кредитом залежить від ринкових умов та відповідного референсного показника, зазначеного у договорі.
Якщо відсоткові ставки на ринку знижуються, платіж за кредитом може зменшитись.
Якщо ставки зростають – платіж може збільшитися.
Саме можливість значного збільшення платежу є основним ризиком такого кредиту.
Комісія фінансового нагляду Польщі (KNF) звертає увагу на те, що кредит із плаваючою процентною ставкою несе для позичальника підвищений ризик зміни процентної ставки.
Фіксована процентна ставка
При фіксованій або періодично фіксованій ставці процентна ставка не змінюється протягом певного періоду, встановленого договором.
У Польщі періодично фіксована ставка за іпотекою зазвичай встановлюється на певний термін, наприклад, на 5 років. Відповідно до вимог KNF, мінімальний період такої ставки становить 5 років.
Це означає, що протягом цього періоду зміна ринкових процентних ставок сама по собі не повинна призводити до зміни платежу через зміну ставки.
Але тут важливий нюанс.
Фіксована ставка не обов'язково означає фіксовану ставку на всі 25 чи 30 років кредиту.
Саме про це багато позичальників забувають.
Чому плаваюча ставка виглядає привабливою?
Уявімо, що банк пропонує два варіанти.
У першому випадку ставка фіксована.
У другому - плаваюча.
Плаваюча ставка на момент оформлення кредиту може виявитися нижче.
Відповідно, початковий платіж також може бути меншим.
І в позичальника виникає логічна думка:
«"Навіщо мені платити більше за фіксовану ставку, якщо процентні ставки можуть знизитися?"»
І справді — якщо ставки знижуватимуться, позичальник із плаваючою ставкою потенційно зможе платити менше.
Але проблема полягає в одному слові:
«"можуть".
Ніхто не знає заздалегідь, що станеться із відсотковими ставками через рік, два чи п'ять років.
Сьогодні економічна ситуація може виглядати спокійно, а за кілька місяців все може змінитися.
Чому відсоткові ставки взагалі можуть змінюватись?
На відсоткові ставки впливає багато чинників.
Серед них:
- інфляція;
- стан польської економіки;
- темпи економічного зростання;
- ситуація на ринку праці;
- вартість енергії;
- ціни на сировинні товари;
- ситуація на світових фінансових ринках;
- рішення центральних банків;
- геополітична ситуація.
Саме тому прогнозувати ставки на кілька років наперед дуже складно.
Наприклад, серйозні міжнародні конфлікти чи політичні та торговельні протистояння можуть вплинути на ціни енергії, сировини, інфляцію та економічну ситуацію.
Але тут важливо розуміти одну річ:
не можна сказати, кожен світовий конфлікт автоматично призводить до підвищення відсоткові ставки.
Механізм набагато складніший.
Події у світі можуть впливати на економіку, а стан економіки та інфляція можуть впливати на рішення в галузі грошово-кредитної політики.
Для позичальника з плаваючою ставкою це означає одне:
частина ринкового ризику фактично переноситься нею.
Головний плюс фіксованої ставки – передбачуваність
Уявімо сім'ю, яка бере іпотеку на 600 000 zł.
Крім кредиту вона має:
- комунальні платежі;
- продукти;
- автомобіль;
- страховки;
- витрати на дітей;
- ремонт;
- інші обов'язкові витрати.
Сім'ї набагато простіше планувати бюджет, якщо вона точно знає, скільки платитиме банку щомісяця протягом найближчих кількох років.
Саме в цьому полягає головна перевага фіксованої ставки.
Якщо ринкові процентні ставки несподівано зростуть, платіж за кредитом з фіксованою ставкою протягом встановленого періоду не повинен збільшуватись через це зростання.
KNF також вказує на передбачуваність платежів як одну з головних переваг фіксованої або періодично фіксованої процентної ставки.
Для багатьох це має велике значення.
Тому що іпотека – це не лише питання математичної вигоди.
Це ще питання фінансової безпеки сім'ї.
Але фіксована ставка також має недоліки
Не можна говорити про фіксовану ставку так, ніби це ідеальне рішення без мінусів.
Вона теж має.
1. На початку вона може бути вищою
Фіксована ставка часто виявляється дещо вищою порівнянної плаваючої ставки.
По суті, позичальник платить за велику передбачуваність та захист від зростання ставок. KNF також свідчить про цю особливість фіксованого фінансування.
2. Ви не зможете автоматично скористатися зниженням ставок
Допустимо, ви отримали фіксовану ставку на 5 років.
За два роки відсоткові ставки значно знизилися.
При плаваючій ставці це потенційно могло призвести до зменшення платежу.
При фіксованій ставці зниження ринку саме собою означає автоматичного зменшення вашого платежу.
3. За кілька років все одно доведеться приймати нове рішення
І це один із найважливіших моментів.
Що відбувається після п'яти років фіксованої ставки?
Припустимо, що ви взяли іпотеку на 30 років.
Банк встановив фіксовану ставку на 5 років.
Що станеться після цього?
Чи не означає це, що наступні 25 років ставка залишиться такою самою?
Ні.
Після закінчення періоду фіксованої ставки необхідно визначити умови кредитування.
Залежно від конкретного банку та договору це може означати пропозицію нової фіксованої ставки на наступний період або перехід на плаваючу ставку.
Наприклад, деякі банки дозволяють укласти додаткову угоду та встановити нову фіксовану ставку на черговий період.
Тобто схема може виглядати так:
Перші 5 років → фіксована ставка.
Кінець п'ятого року → нова оцінка умов.
Наступний період → нова фіксована або плаваюча ставка в залежності від умов банку та обраного варіанта.
Тому фіксована ставка не означає:
«"Я назавжди застрахований від зміни процентних ставок".
Правильніше сказати:
«"Я обмежую ризик зміни ставки на певний період".
А якщо через 5 років ставки будуть дуже високими?
Це один із головних ризиків, про який варто думати заздалегідь.
Уявімо ситуацію.
Сьогодні ви берете іпотеку із фіксованою ставкою на 5 років.
Протягом п'яти років ваш платіж залишається передбачуваним.
Але за п'ять років економічна ситуація значно змінилася, і відсоткові ставки перебувають на високому рівні.
У цей момент вам доведеться вибирати нові умови.
І нова фіксована ставка може виявитися значно вищою за ту, яку ви отримали п'ять років тому.
Тому фіксована ставка не усуває ризик процентних ставок на весь термін кредиту.
Вона обмежує цей ризик на певний період.
Саме тому за кілька років позичальник знову має уважно вивчити ринок.
Чи можна після цього перейти до іншого банку?
У деяких випадках можна розглянути рефінансування кредиту.
Тобто погасити існуючий іпотечний кредит рахунок нового кредиту іншому банку.
Наприклад, якщо через 5 років інший банк пропонує значно вигідніші умови, можна перевірити, чи має сенс перенесення кредиту.
Але тут не можна дивитися лише на розмір щомісячного платежу.
Необхідно враховувати:
- залишок основного боргу;
- нову відсоткову ставку;
- банківську маржу;
- комісії;
- страховки;
- додаткові банківські продукти;
- витрати, пов'язані з рефінансуванням;
- можливі витрати при достроковому погашенні старого кредиту;
- загальний термін нового кредиту;
- загальну вартість кредиту.
Іноді нижчий щомісячний платіж досягається просто рахунок збільшення терміну кредиту.
І тоді зовні пропозиція може виглядати привабливішою, хоча загальна вартість фінансування виявиться вищою.
А кому тоді підходить плаваюча ставка?
Плаваюча ставка сама по собі не є поганим варіантом.
Вона може підходити людям, які:
- мають високий та стабільний дохід;
- мають значні нагромадження;
- мають у своєму розпорядженні фінансову подушку;
- здатні витримати збільшення платежу;
- готові приймати ринковий ризик;
- вважають можливе зниження ставок важливішим, ніж стабільність платежу.
Наприклад, якщо сімейний бюджет дозволяє без проблем витримати збільшення платежу на 500–1000 zł, зміна ставки може бути менш критичною.
Але якщо бюджет сім'ї розрахований буквально до останнього злотого, навіть невелике збільшення платежу може створити серйозну проблему.
Тому питання має звучати не так:
«Яка ставка зараз дешевша?»
А так:
«Який платіж я зможу безпечно виплачувати навіть при погіршенні економічної ситуації?»
Фіксована ставка проти плаваючої
| Параметр | Фіксована / періодично фіксована | Плаваюча |
|---|---|---|
| Передбачуваність платежу | Висока під час фіксації | Нижче |
| Ризик зростання платежу | Обмежений у період фіксації | Вище |
| Можливість отримати зиск від зниження ставок | Обмежена | Є |
| Початкова ставка | Можливо вище | Можливо нижче |
| Планування сімейного бюджету | Простіше | Складніше |
| Залежність від ринкових змін | Нижче під час фіксації | Вище |
| Необхідність перегляду умов | Після закінчення періоду фіксації | Залежить від умов договору |
Важливо: конкретні умови завжди потрібно перевіряти у пропозиції конкретного банку, оскільки термін фіксації, правила зміни ставки та інші параметри можуть відрізнятися.
Мій погляд: чому я все-таки вважаю фіксовану ставку безпечнішою
Якщо говорити не про те, який варіант теоретично може виявитися дешевшим, А про безпеку сімейного бюджету, я все-таки вважаю фіксовану або періодично фіксовану ставку безпечнішим варіантом.
Чому?
Тому що іпотека – це довгострокове зобов'язання.
Коли людина бере кредит на 25–30 років, неможливо точно знати, якою буде економіка через 5, 10 чи 15 років.
Ми не знаємо, якою буде інфляція.
Ми не знаємо, що буде із цінами на енергію.
Ми не знаємо, яка буде економічна ситуація у Польщі та Європі.
Ми не знаємо, які світові конфлікти чи політичні та торговельні протистояння виникнуть у майбутньому.
І головне — ми не знаємо, як усе це зрештою вплине на відсоткові ставки.
Саме тому особисто я віддаю перевагу передбачуваність спробі вгадати напрямок ринку.
Я краще знатиму, який платіж на мене чекає в найближчі роки, ніж розраховуватиму на те, що ставки обов'язково знизяться.
Це не означає, що фіксована ставка завжди виявиться дешевшою.
І це не означає, що плаваюча ставка обов'язково призведе до збільшення платежу.
Просто для мене за довгострокового зобов'язання безпека сімейного бюджету має дуже велике значення.
Найбільша помилка – дивитися тільки на сьогоднішню ставку
При виборі іпотечного кредиту часто порівнюють пропозиції дуже просто:
Банк A – платіж 3000 zł.
Банк B – платіж 3200 zł.
І здається, що перший варіант автоматично кращий.
Але іпотека не закінчується сьогоднішнім платежем.
Необхідно поставити набагато більше запитань:
Що відбудеться із платежем через рік?
Що буде за три роки?
Як зміниться платіж у разі зростання відсоткової ставки?
Що буде після закінчення фіксованої ставки?
Які умови запропонує банк за 5 років?
Чи можна перейти на нову фіксовану ставку?
Чи можна буде рефінансувати кредит?
Скільки становитиме залишок боргу?
І найголовніше:
чи зможе сім'я спокійно виплачувати кредит за менш сприятливого сценарію?
Що обов'язково перевірити перед підписанням договору?
Перед підписанням іпотечного кредиту рекомендую уважно перевірити кілька речей.
1. Яка первісна відсоткова ставка?
Необхідно знати як розмір платежу, а й із чого складається відсоткова ставка.
2. На який термін фіксується ставка?
Не варто автоматично вважати, що фіксована означає фіксовану на весь термін кредиту.
3. Що відбудеться після закінчення фіксованого періоду?
Це один із найважливіших пунктів.
4. Яку ставку буде запропоновано після закінчення періоду?
Потрібно наперед розуміти механізм подальшої зміни умов.
5. Чи можна знову вибрати фіксовану ставку?
І за яких умов.
6. Чи можна рефінансувати кредит?
І які витрати виникнуть під час перенесення кредиту до іншого банку.
7. Чи є комісія за дострокове погашення?
У певних випадках банк може передбачати компенсацію за дострокового погашення кредиту.
8. Яким буде платіж за зміни процентної ставки?
Попросіть зробити кілька сценаріїв.
Наприклад:
- ставка нижча на 1 процентний пункт;
- поточна ставка;
- ставка вища на 1 процентний пункт;
- ставка вища на 2 процентні пункти.
Так стає набагато простіше зрозуміти реальний рівень ризику.
Окремо варто враховувати реформу WIBOR
При виборі іпотечного кредиту у Польщі 2026 року не можна повністю ігнорувати питання референсних показників.
Польський ринок проходить реформу системи референсних ставок.
KNF зазначає, що WIBOR має продовжувати розраховуватися до 31 грудня 2036 року, при цьому укладання нових договорів, заснованих на WIBOR, після 31 грудня 2026 року не повинно здійснюватися в рамках запланованої реформи.
Тому під час підписання нового кредитного договору важливо уважно перевірити:
- який референсний показник використовується;
- яка банківська маржа;
- як розраховується відсоткова ставка;
- як може змінитися ставка;
- які правила переходу передбачені договором;
- що відбудеться після закінчення періоду фіксованої ставки.
Не варто підписувати іпотеку лише тому, що сьогодні один банк показує платіж на кілька сотень злотих нижче за інший.
Який варіант вибрати?
Однозначної відповіді, яка підходить абсолютно кожній людині, не існує.
Кожен позичальник має різну ситуацію.
Одна людина може спокійно прийняти ризик зміни платежу.
Іншому набагато важливіше стабільність і можливість планувати сімейний бюджет.
Тому вибір залежить від:
- доходів;
- кількості членів сім'ї;
- розміру фінансової подушки;
- розміру кредиту;
- термін кредиту;
- поточного платежу;
- інших фінансових зобов'язань;
- готовності приймати ризик зміни процентних ставок.
Але якщо говорити саме про безпеки, то мій особистий вибір - фіксована або періодично фіксована ставка.
Не тому, що вона обов'язково виявиться найдешевшою.
А тому, що вона дає те, що для довгострокового кредиту має велику цінність:
передбачуваність.
Іпотека – це не спроба вгадати майбутнє
Напевно, це найважливіший висновок усієї статті.
Ніхто не знає, де будуть відсоткові ставки за 5 років.
Ніхто не знає, якою буде економіка за 10 років.
Тому вибір іпотечного кредиту не повинен перетворюватися на спробу вгадати майбутнє.
Набагато розумніше заздалегідь визначити, який рівень ризику ви готові прийняти.
Плаваюча ставка може дати вигоду при зниженні ставок, але водночас позичальник приймає він ризик їх зростання.
Фіксована ставка може коштувати дорожче на початку, проте протягом встановленого періоду дозволяє краще контролювати сімейний бюджет.
А через кілька років все одно доведеться знову оцінити ситуацію і вирішити, які умови вам підходять далі.
Особисто я вважаю, що за іпотеки на 20–30 років безпека повинна мати дуже велике значення. Тому фіксована ставка для мене виглядає більш спокійним та передбачуваним варіантом.
Але остаточне рішення завжди має ґрунтуватися на конкретній ситуації позичальника та умовах конкретного банку.
Чи плануєте іпотеку в Польщі?
Якщо ви плануєте купити квартиру чи будинок і не знаєте, який варіант фінансування вибрати, не варто обмежуватись пропозицією одного банку.
Можна порівняти кілька банків, перевірити вашу кредитоспроможність, розмір можливого кредиту, вимоги до доходів та документів, а також подивитися, який варіант процентної ставки підходить саме для вашої ситуації.