Блог
Іпотека в Польщі з umowa zlecenie чи umowa o dzieło: які банки дають кредит та як підвищити шанси на схвалення?

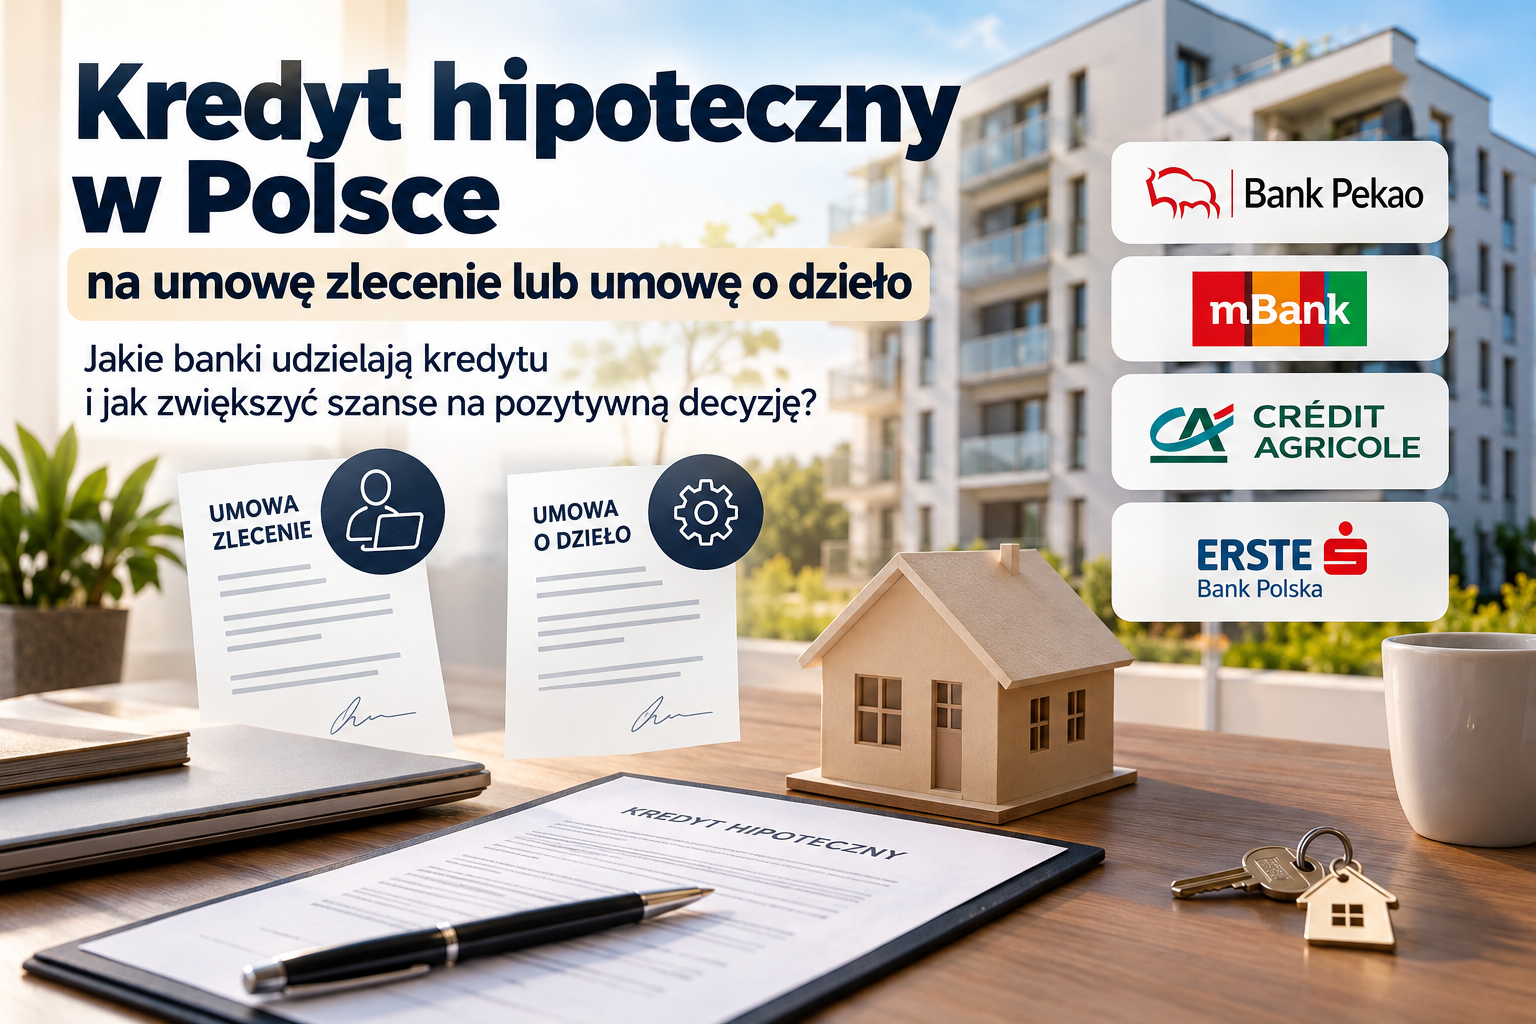
Многие иностранцы и жители Польши работают не по стандартному трудовому договору umowa o pracę, а по гражданско-правовым договорам — umowa zlecenie или umowa o dzieło. Такой формат занятости позволяет получать стабильный доход, но при покупке квартиры или дома возникает закономерный вопрос: можно ли получить ипотеку без трудового договора?
Да, ипотека в Польше возможна и при umowa zlecenie, и при umowa o dzieło. Однако многое зависит от регулярности дохода, продолжительности сотрудничества, документов и требований конкретного банка.
В этой статье разберём, какие банки стоит рассматривать, сколько времени желательно получать доход до подачи заявки, какие документы подготовить и что можно сделать, чтобы повысить шансы на положительное решение.
1. Можно ли получить ипотеку в Польше на umowa zlecenie или umowa o dzieło?
Отсутствие umowa o pracę не означает автоматического отказа в ипотеке.
Польские банки рассматривают разные источники дохода, в том числе доходы по гражданско-правовым договорам. Например, Bank Pekao прямо указывает umowa zlecenia и umowa o dzieło среди форм занятости, которые могут учитываться при рассмотрении заявки на ипотеку.
При этом банк оценивает не только название договора, но и финансовую ситуацию заёмщика.
Обычно анализируются следующие факторы:
- Размер среднемесячного дохода.
- Продолжительность получения дохода.
- Регулярность выплат.
- История сотрудничества с заказчиком или работодателем.
- Срок действия договора и перспективы продолжения сотрудничества.
- Наличие других кредитов, рассрочек и кредитных лимитов.
- Количество членов семьи и регулярные расходы.
- Размер первоначального взноса.
- Кредитная история и другие критерии оценки риска.
Например, два человека могут получать по 8 000 zł netto в месяц, но иметь разные шансы на одобрение ипотеки.
Первый работает с одним заказчиком уже два года и ежемесячно получает примерно одинаковую сумму. Второй начал работать три месяца назад, сотрудничает с несколькими заказчиками и получает деньги нерегулярно.
Даже при одинаковом текущем доходе банк может по-разному оценить эти ситуации.
Поэтому главный вопрос заключается не только в том, сколько вы зарабатываете, но и в том, насколько убедительно можете подтвердить стабильность своего дохода.
2. Чем umowa zlecenie отличается от umowa o dzieło при оформлении ипотеки?
Хотя оба договора относятся к гражданско-правовым, для банка между ними могут быть существенные различия.
Ипотека на umowa zlecenie
Umowa zlecenie — договор поручения, по которому исполнитель выполняет определённые действия или услуги.
На практике такая форма занятости может сопровождаться регулярными ежемесячными выплатами. Например, человек работает на складе, в сфере обслуживания, логистике, строительстве или оказывает другие услуги на основании договора.
Если выплаты поступают регулярно, а сотрудничество продолжается длительное время, банку проще оценить финансовую стабильность заёмщика.
Особенно полезно, когда:
- Договоры регулярно продлеваются.
- Выплаты поступают на банковский счёт.
- Доход подтверждается документами.
- Есть длительная история сотрудничества с одним заказчиком.
- Фактические поступления соответствуют заявленному доходу.
При этом даже регулярные выплаты не гарантируют одобрения: банк дополнительно проверяет расходы, обязательства и общую кредитоспособность.
Ипотека на umowa o dzieło
Umowa o dzieło — договор на выполнение конкретной работы с определённым результатом.
Например, человек создаёт дизайн, пишет программное обеспечение, готовит графические материалы или выполняет другие проекты.
Особенность такого договора заключается в том, что выплаты могут быть нерегулярными. За один месяц исполнитель может получить 12 000 zł, а в следующем — не получить ничего.
Это не означает, что ипотека невозможна. Однако необходимо показать банку, что доход не является случайным и что у заёмщика есть финансовая возможность регулярно погашать кредит.
В зависимости от банка могут иметь значение:
- История заключения договоров.
- Фактически полученные выплаты.
- Продолжительность сотрудничества с заказчиками.
- Повторяемость заказов.
- Налоговые документы.
- Наличие других источников дохода.
Важливо: umowa o dzieło не всегда рассматривается банками на тех же условиях, что и umowa zlecenie. Поэтому при таком источнике дохода особенно важно заранее проверить, какие банки готовы его учитывать именно в вашей ситуации.
3. Сколько нужно работать по umowa zlecenie или umowa o dzieło, чтобы получить ипотеку?
Однозначного срока, который действовал бы во всех польских банках, нет.
В зависимости от банковской процедуры могут иметь значение шесть, двенадцать месяцев или более длительный период подтверждения дохода. При этом важно различать три понятия:
- Стаж получения дохода — как долго вы вообще зарабатываете на основании таких договоров.
- Продолжительность сотрудничества с текущим заказчиком — как давно вы работаете с конкретной компанией или человеком.
- Период, за который банк рассчитывает средний доход — например, последние шесть или двенадцать месяцев.
Эти периоды не обязательно совпадают.
Допустим, вы сотрудничаете с текущим заказчиком четыре месяца, но до этого два года выполняли аналогичную работу по договорам с другими компаниями. Такая история может быть полезна при анализе, однако конкретный банк решит, можно ли учитывать предыдущие доходы и какие документы потребуются.
Примерные ориентиры для подготовки
| История дохода | Что стоит учитывать |
|---|---|
| Менее 6 месяцев | Выбор банков может быть ограничен. Нужно отдельно проверять минимальный период получения дохода. |
| 6-12 місяців | Уже можно изучать предложения банков, которые рассматривают соответствующий период истории. |
| 12–24 месяца | Более длительная история позволяет лучше показать регулярность дохода и продолжительность сотрудничества. |
| Более 24 месяцев | Длительная история может быть преимуществом, если доход подтверждается документами и остаётся достаточным для кредита. |
Это ориентиры для подготовки, а не официальные минимальные требования всех банков. Сам по себе длительный стаж не гарантирует одобрения.
Если вы только начали работать по гражданско-правовому договору, но уже планируете покупку недвижимости, не обязательно сразу отказываться от этой идеи. Сначала стоит проверить, какие варианты доступны с учётом вашей ситуации.
4. Какие банки в Польше стоит рассматривать?
На польском рынке есть банки, которые предусматривают возможность анализа доходов по гражданско-правовым договорам. Но важно различать принятие такого дохода в принципе и возможность получить кредит исключительно на его основании.
Ниже приведены банки, которые стоит включить в первоначальный список для проверки.
Bank Pekao S.A.
Bank Pekao указывает umowa zlecenia и umowa o dzieło среди источников дохода, которые могут учитываться при оформлении ипотечного кредита.
В зависимости от ситуации банк может запросить документы о занятости, продолжительности договора и среднемесячном доходе за соответствующий период.
Официальная информация: Bank Pekao — какие формы занятости принимаются при ипотеке.
mBank
mBank стоит рассмотреть при наличии доходов по гражданско-правовым договорам. Для подготовки заявки необходимо проверить актуальную форму подтверждения дохода, требуемый период истории и документы, которые банк принимает в конкретном случае.
В частности, важно уточнить, может ли соответствующий доход быть основным источником финансирования и как банк рассчитает его среднемесячную величину.
Полезная страница: mBank — документы и правила ипотечного кредитования.
Credit Agricole
Credit Agricole стоит включить в список банков для проверки, если вы получаете доход по umowa zlecenie или umowa o dzieło.
У банка есть официальная форма для перечисления договоров и сведений о доходах по umowa zlecenie, umowa o dzieło и договорам о сотрудничестве. В ней, в частности, учитываются заказчики, продолжительность сотрудничества и перерывы между договорами.
Это полезный признак того, что такие источники дохода предусмотрены в документации банка. Однако возможность их принятия в качестве основного дохода и условия расчёта кредитоспособности нужно уточнить индивидуально.
Официальные источники:
Erste Bank Polska
Erste Bank Polska также стоит рассмотреть при подборе ипотеки. Банк проводит индивидуальную оценку кредитоспособности и запрашивает документы, подтверждающие доход.
На официальном сайте указано, что при оценке кредитоспособности могут использоваться справка о занятости и доходах, а также налоговая декларация за предыдущий год. Предварительный расчёт по поступлениям на банковский счёт не заменяет полноценной проверки документов.
При этом опубликованная информация не означает автоматического принятия любого дохода по umowa zlecenie или umowa o dzieło. Возможность использования конкретного договора необходимо уточнить до подачи заявки.
Официальные источники:
Почему нельзя просто выбрать банк из списка и сразу подавать заявку?
Потому что публичная информация не всегда раскрывает все внутренние правила расчёта кредитоспособности. Кроме того, требования могут различаться в зависимости от того, является ли договор основным или дополнительным источником дохода.
Перед подачей заявки необходимо уточнить актуальные условия, а затем сравнить предложения нескольких банков на одинаковых исходных данных.
5. Какие документы подготовить для ипотеки?
Правильно подготовленные документы помогают банку проверить реальный доход и сократить количество дополнительных запросов.
Точный список зависит от банка, вида договора и ситуации заёмщика, но обычно стоит подготовить следующие материалы.
Документы по umowa zlecenie или umowa o dzieło
- Копии действующих договоров.
- Предыдущие договоры, если они подтверждают продолжительность сотрудничества.
- Расчёты по договорам — rachunki — если они оформляются.
- Справку от заказчика или работодателя о периоде сотрудничества и размере дохода, если её требует банк.
- Подтверждение фактически полученных выплат.
Банковские выписки
Выписки позволяют подтвердить, что указанные в документах суммы действительно поступали на счёт.
Желательно, чтобы выплаты были понятными и их можно было сопоставить с договорами или расчётными документами.
Если вы получаете доход от нескольких заказчиков, полезно заранее подготовить информацию по каждому источнику.
Налоговые документы
В зависимости от требований банка могут понадобиться документы, подтверждающие декларирование доходов, например годовая налоговая декларация PIT.
Если вы работаете по нескольким договорам, налоговые документы могут помочь показать общую картину доходов за предыдущий год.
Однако наличие PIT само по себе не гарантирует, что банк примет всю указанную сумму в расчёт кредитоспособности.
Документы о текущих обязательствах
Подготовьте сведения о действующих кредитах, рассрочках, кредитных картах и лимитах на счетах.
Даже если ежемесячный платёж по кредитной карте сейчас отсутствует, доступный лимит может влиять на расчёт кредитоспособности в зависимости от методики банка.
Если у вас есть другие обязательства, лучше учесть их заранее, а не узнавать об их влиянии уже после подачи заявки.
6. Как банк рассчитывает доход по umowa zlecenie или umowa o dzieło?
Это один из ключевых вопросов, поскольку доход, который фактически поступает на счёт, не всегда равен доходу, который банк принимает для расчёта кредитоспособности.
Рассмотрим условный пример.
Человек получает по договорам в среднем 9 000 zł в месяц. Но поступления меняются: в одном месяце он зарабатывает 12 000 zł, в другом — 6 000 zł.
Банк может изучать доход за определённый период, учитывать регулярность выплат и применять собственную методику расчёта. Поэтому он не обязательно будет исходить из суммы за самый прибыльный месяц.
Также могут иметь значение расходы, налоги, другие обязательства и характер договоров.
Нельзя утверждать, что все банки автоматически принимают определённый процент дохода, например 70% или 80%. Универсального коэффициента для всех банков и всех гражданско-правовых договоров нет.
Почему важно правильно рассчитать доход до подачи заявки?
Предположим, вы планируете купить квартиру стоимостью 650 000 zł и хотите получить ипотеку на 550 000 zł.
На первый взгляд ваш доход может казаться достаточным. Однако если банк учтёт меньшую сумму дохода или выявит дополнительные обязательства, расчёт может оказаться другим.
Предварительная оценка помогает понять, какой банк стоит рассматривать, какая сумма кредита реалистична и нужно ли изменить параметры покупки.
Подробнее об услуге: ипотечное сопровождение в Польше — Rutkowski Home.
7. Как повысить шансы на одобрение ипотеки?
Если вы работаете по umowa zlecenie или umowa o dzieło, подготовка финансовой ситуации до подачи заявки может иметь большое значение.
1. Подтвердите стабильность дохода
Если возможно, сохраняйте непрерывную историю сотрудничества с заказчиками и оформляйте договоры и выплаты документально.
Длительное сотрудничество не является гарантией одобрения, но может помочь банку оценить регулярность дохода.
2. Получайте выплаты на банковский счёт
Банковские выписки упрощают подтверждение дохода. Они позволяют сопоставить фактические поступления с договорами и расчётными документами.
Если часть выплат поступает наличными, заранее выясните, какие документы конкретный банк примет для подтверждения такого дохода.
3. Не спешите менять источник дохода перед ипотекой
Если вы уже несколько месяцев получаете стабильный доход по договорам и собираетесь подавать заявку, смена работодателя или формы занятости может повлиять на анализ.
Например, переход с umowa zlecenie на działalność gospodarczą не обязательно улучшит ситуацию: предпринимательский доход также оценивается по отдельным правилам.
Перед изменением формы занятости разумно проверить, как это повлияет на возможность получить ипотеку.
4. Проверьте кредитные карты и рассрочки
Действующие обязательства могут уменьшать сумму, которую банк готов предоставить.
Если у вас есть неиспользуемые кредитные лимиты или небольшие рассрочки, уточните, как они влияют на расчёт кредитоспособности и имеет ли смысл погасить или закрыть их до подачи заявки.
Не стоит автоматически закрывать все продукты: сначала лучше сравнить варианты и оценить последствия.
5. Подготовьте первоначальный взнос
Собственные средства помогают уменьшить сумму кредита относительно стоимости недвижимости.
Например, если квартира стоит 600 000 zł, а первоначальный взнос составляет 120 000 zł, необходимая сумма кредита будет 480 000 zł без учёта дополнительных расходов на покупку.
При этом достаточный первоначальный взнос не заменяет проверку дохода и кредитоспособности.
6. Сравните несколько банков
Один банк может не подойти из-за требований к источнику дохода, а другой может рассмотреть вашу ситуацию иначе.
Сравнивать следует не только процентные ставки, но и:
- Возможность учитывать ваш вид договора.
- Минимальный период подтверждения дохода.
- Сумму дохода, принимаемую для расчёта.
- Требования к первоначальному взносу.
- Дополнительные расходы и условия страхования.
- Требования к документам и статусу пребывания в Польше.
7. Не подавайте заявки наугад
До подачи заявки полезно провести предварительный анализ. Это позволяет выбрать банки, которые действительно подходят под вашу ситуацию, и избежать лишних действий.
При этом не стоит считать, что каждое кредитное обращение автоматически ухудшает кредитную историю. Важнее понимать, какие проверки выполняются, как банки оценивают риск и какие обязательства уже существуют.
8. Можно ли получить ипотеку иностранцу, который работает по umowa zlecenie?
Да, такая возможность существует, но в этом случае банк может дополнительно проверять документы, связанные с личностью и правом пребывания в Польше.
Помимо дохода, могут иметь значение:
- Гражданство заёмщика.
- Тип и срок действия карты побыту или другого документа, если он необходим.
- Продолжительность проживания и работы в Польше.
- Документы, подтверждающие источник дохода.
- Наличие первоначального взноса.
- Внутренние требования банка к иностранным заёмщикам.
Условия могут различаться даже между банками, которые принимают один и тот же тип договора.
Например, у двух клиентов с одинаковым доходом могут быть разные возможности получения кредита из-за различий в документах, кредитной истории или сроке действия разрешения на пребывание.
Поэтому иностранцам особенно важно выбирать банк с учётом всей ситуации, а не только размера заработка.
9. Что делать, если банк отказал в ипотеке?
Отказ одного банка не всегда означает, что получить ипотеку невозможно.
Прежде чем подавать новую заявку, стоит выяснить причину отказа. Она может быть связана не только с типом договора, но и с размером учитываемого дохода, продолжительностью его получения, действующими обязательствами или другими факторами.
В зависимости от ситуации можно рассмотреть несколько шагов:
- Проверить, достаточно ли документально подтверждён доход.
- Уточнить, какой период дохода учитывался при расчёте.
- Проверить влияние кредитов, карт и рассрочек.
- Сравнить расчёты в других банках.
- При необходимости увеличить первоначальный взнос или скорректировать бюджет покупки.
- Если проблема связана с короткой историей дохода, оценить, поможет ли более длительный период подтверждения доходов.
Главное — не повторять одну и ту же заявку в разных банках без понимания причины отказа. Сначала стоит определить, какие условия действительно необходимо изменить.
10. Часто задаваемые вопросы
Можно ли получить ипотеку после шести месяцев работы по umowa zlecenie?
Это зависит от банка и конкретной ситуации. Некоторые процедуры предусматривают анализ дохода за более короткий период, другие требуют более длительной истории. Перед обращением необходимо проверить актуальные условия выбранного банка.
Можно ли получить ипотеку, если umowa o dzieło — единственный источник дохода?
Возможность зависит от политики банка. Не все кредиторы рассматривают такой доход как самостоятельное основание для ипотечного финансирования. Поэтому сначала нужно проверить, какие банки готовы анализировать именно этот источник дохода.
Нужно ли иметь договор на неопределённый срок?
Нет универсального требования, применимого ко всем банкам. При оценке могут учитываться срок действия договора, история продлений, продолжительность сотрудничества и фактическая регулярность дохода.
Можно ли учитывать доходы от нескольких заказчиков?
В зависимости от банка — да, если доходы соответствуют требованиям и могут быть документально подтверждены. Необходимо подготовить договоры и документы по каждому источнику дохода.
Можно ли получить ипотеку, если есть umowa zlecenie и umowa o pracę одновременно?
Сочетание нескольких источников дохода может быть полезным. Однако банк самостоятельно определяет, какие доходы принять к расчёту и какие документы запросить.
Чи можна отримати іпотеку без початкового внеску?
Стандартная ипотека обычно предполагает наличие собственных средств или допустимого банком обеспечения, заменяющего часть первоначального взноса. Возможность финансирования без собственных средств зависит от действующих программ и требований банка. Сам тип договора не даёт автоматического права на кредит без первоначального взноса.
Что важнее: высокий доход или длительный стаж?
Оба фактора имеют значение. Высокий доход может быть недостаточным, если он появился недавно или его сложно подтвердить. Длительная история сотрудничества тоже не гарантирует одобрения, если дохода не хватает для погашения кредита.
11. Планируете купить квартиру или дом в Польше? Обратитесь за помощью в получении кредита
Если вы работаете по umowa zlecenie или umowa o dzieło и планируете купить квартиру или дом, не стоит заранее считать, что ипотека вам недоступна.
В Rutkowski Home можно обратиться за индивидуальной оценкой кредитоспособности и подбором банков с учётом вашей финансовой ситуации.
Мы поможем разобраться, какие варианты финансирования стоит рассматривать, какие документы могут понадобиться и на что обратить внимание перед подачей заявки.
Для предварительного анализа полезно подготовить следующую информацию:
- Тип договора и продолжительность сотрудничества.
- Средний ежемесячный доход.
- Наличие других кредитов и кредитных карт.
- Размер первоначального взноса.
- Стоимость недвижимости, которую планируете приобрести.
- Гражданство и документы, подтверждающие право пребывания в Польше, если применимо.
На основании этих данных можно определить, какие банки стоит рассматривать в первую очередь, какие документы подготовить и какие факторы могут повлиять на решение.
Якщо ви ищете ипотечный кредит в Польше, хотите узнать свою кредитоспособность или уже выбрали квартиру и не знаете, с какого банка начать, обращайтесь в Rutkowski Home.
Подробнее об услуге: ипотечное сопровождение в Польше.
Также помогаем разобраться с вопросами, связанными с покупкой и продажей недвижимости в Польше.
Оставьте заявку на консультацию — проверим вашу ситуацию и поможем определить, какие варианты ипотечного финансирования подходят именно вам.
Информация в статье носит ознакомительный характер. Требования банков и условия ипотечного кредитования могут меняться. Окончательное решение принимается банком после индивидуальной оценки заёмщика и предоставленных документов.