Блог
Фиксированная или плавающая ставка по ипотеке? Вечный вопрос, который может стоить десятки тысяч злотых

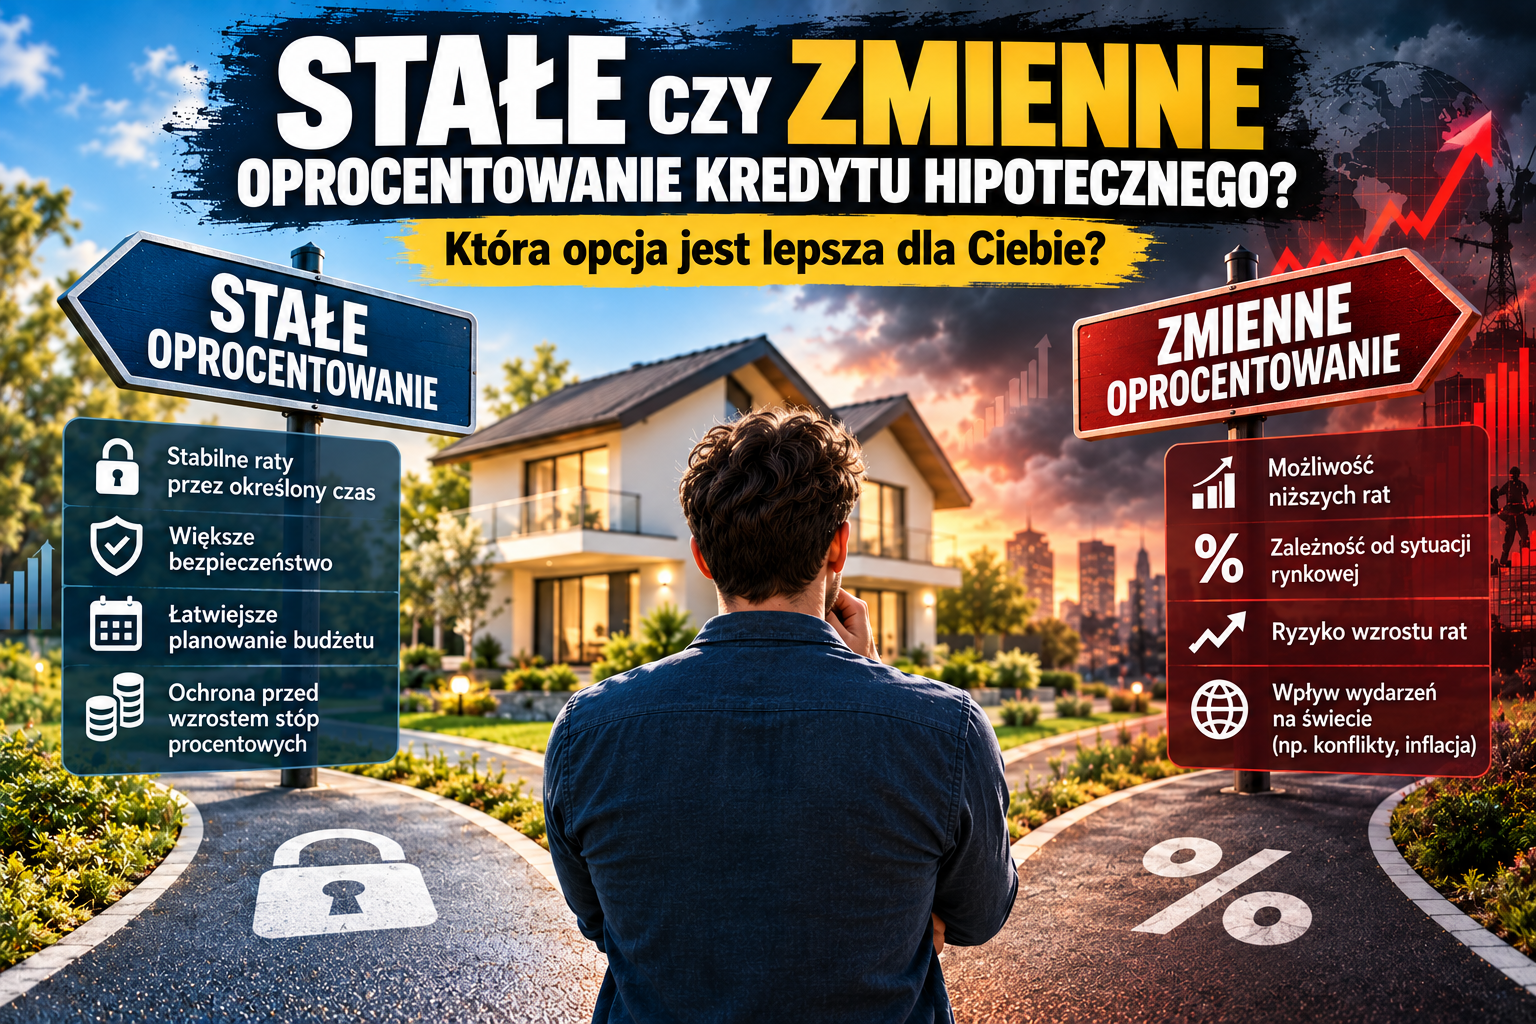
Когда человек оформляет ипотеку в Польше, один из самых важных вопросов звучит очень просто:
выбрать фиксированную или плавающую процентную ставку?
На первый взгляд всё кажется достаточно очевидным. Плавающая ставка может дать возможность воспользоваться снижением процентных ставок. Фиксированная ставка, в свою очередь, даёт большую предсказуемость и позволяет заранее знать размер платежа в течение определённого периода.
Но ипотека — это не кредит на один или два года.
Чаще всего речь идёт о 20, 25 или даже 30 годах.
И поэтому главный вопрос заключается не только в том, какая ставка выгоднее сегодня.
Гораздо важнее понять:
насколько безопасным будет ваш ежемесячный платёж через несколько лет?
Именно здесь начинается настоящий выбор между фиксированной и плавающей ставкой.
Что такое фиксированная и плавающая ставка?
Начнём с самого простого.
Плавающая процентная ставка
При плавающей ставке размер процентов по кредиту зависит от рыночных условий и соответствующего референсного показателя, указанного в договоре.
Если процентные ставки на рынке снижаются, платеж по кредиту может уменьшиться.
Если ставки растут — платеж может увеличиться.
Именно возможность значительного увеличения платежа является главным риском такого кредита.
Комиссия финансового надзора Польши (KNF) обращает внимание на то, что кредит с плавающей процентной ставкой несёт для заемщика повышенный риск изменения процентной ставки.
Фиксированная процентная ставка
При фиксированной или периодически фиксированной ставке процентная ставка не изменяется в течение определённого периода, установленного договором.
В Польше периодически фиксированная ставка по ипотеке обычно устанавливается на определённый срок, например на 5 лет. Согласно требованиям KNF, минимальный период такой ставки составляет 5 лет.
Это означает, что в течение этого периода изменение рыночных процентных ставок само по себе не должно приводить к изменению платежа из-за изменения ставки.
Но здесь есть важный нюанс.
Фиксированная ставка не обязательно означает фиксированную ставку на все 25 или 30 лет кредита.
Именно об этом многие заемщики забывают.
Почему плавающая ставка выглядит привлекательной?
Представим, что банк предлагает два варианта.
В первом случае ставка фиксированная.
Во втором — плавающая.
Плавающая ставка на момент оформления кредита может оказаться ниже.
Соответственно, первоначальный платеж также может быть меньше.
И у заемщика возникает логичная мысль:
«Зачем мне платить больше за фиксированную ставку, если процентные ставки могут снизиться?»
И действительно — если ставки будут снижаться, заемщик с плавающей ставкой потенциально сможет платить меньше.
Но проблема заключается в одном слове:
«могут».
Никто не знает заранее, что произойдет с процентными ставками через год, два или пять лет.
Сегодня экономическая ситуация может выглядеть спокойно, а через несколько месяцев всё может измениться.
Почему процентные ставки вообще могут меняться?
На процентные ставки влияет множество факторов.
Среди них:
- инфляция;
- состояние польской экономики;
- темпы экономического роста;
- ситуация на рынке труда;
- стоимость энергии;
- цены на сырьевые товары;
- ситуация на мировых финансовых рынках;
- решения центральных банков;
- геополитическая ситуация.
Именно поэтому прогнозировать ставки на несколько лет вперёд очень сложно.
Например, серьёзные международные конфликты или политические и торговые противостояния могут повлиять на цены энергии, сырья, инфляцию и экономическую ситуацию.
Но здесь важно понимать одну вещь:
нельзя сказать, что каждый мировой конфликт автоматически приводит к повышению процентных ставок.
Механизм гораздо сложнее.
События в мире могут влиять на экономику, а уже состояние экономики и инфляция могут влиять на решения в области денежно-кредитной политики.
Для заемщика с плавающей ставкой это означает одно:
часть рыночного риска фактически переносится на него.
Главный плюс фиксированной ставки — предсказуемость
Представим семью, которая берет ипотеку на 600 000 zł.
Кроме кредита у неё есть:
- коммунальные платежи;
- продукты;
- автомобиль;
- страховки;
- расходы на детей;
- ремонт;
- другие обязательные расходы.
Семье гораздо проще планировать бюджет, если она точно знает, сколько будет платить банку каждый месяц в течение ближайших нескольких лет.
Именно в этом заключается главное преимущество фиксированной ставки.
Если рыночные процентные ставки неожиданно вырастут, платеж по кредиту с фиксированной ставкой в течение установленного периода не должен увеличиваться из-за этого роста.
KNF также указывает на предсказуемость платежей как на одно из главных преимуществ фиксированной или периодически фиксированной процентной ставки.
Для многих людей это имеет огромное значение.
Потому что ипотека — это не только вопрос математической выгоды.
Это ещё и вопрос финансовой безопасности семьи.
Но фиксированная ставка тоже имеет недостатки
Нельзя говорить о фиксированной ставке так, будто это идеальное решение без минусов.
У неё они тоже есть.
1. В начале она может быть выше
Фиксированная ставка часто оказывается несколько выше сопоставимой плавающей ставки.
По сути, заемщик платит за большую предсказуемость и защиту от роста ставок. KNF также указывает на эту особенность фиксированного финансирования.
2. Вы не сможете автоматически воспользоваться снижением ставок
Допустим, вы получили фиксированную ставку на 5 лет.
Через два года процентные ставки значительно снизились.
При плавающей ставке это потенциально могло бы привести к уменьшению платежа.
При фиксированной ставке снижение рынка само по себе не означает автоматического уменьшения вашего платежа.
3. Через несколько лет всё равно придётся принимать новое решение
И это один из самых важных моментов.
Что происходит после 5 лет фиксированной ставки?
Предположим, вы взяли ипотеку на 30 лет.
Банк установил вам фиксированную ставку на 5 лет.
Что произойдёт после этого?
Не означает ли это, что следующие 25 лет ставка останется такой же?
Нет.
После окончания периода фиксированной ставки необходимо определить дальнейшие условия кредитования.
В зависимости от конкретного банка и договора это может означать предложение новой фиксированной ставки на следующий период или переход на плавающую ставку.
Например, некоторые банки позволяют заключить дополнительное соглашение и установить новую фиксированную ставку на очередной период.
То есть схема может выглядеть следующим образом:
Первые 5 лет → фиксированная ставка.
Конец пятого года → новая оценка условий.
Следующий период → новая фиксированная или плавающая ставка в зависимости от условий банка и выбранного варианта.
Поэтому фиксированная ставка не означает:
«Я навсегда застрахован от изменения процентных ставок».
Правильнее сказать:
«Я ограничиваю риск изменения ставки на определённый период».
А что если через 5 лет ставки будут очень высокими?
Это один из главных рисков, о котором стоит думать заранее.
Представим ситуацию.
Сегодня вы берёте ипотеку с фиксированной ставкой на 5 лет.
В течение пяти лет ваш платеж остаётся предсказуемым.
Но через пять лет экономическая ситуация значительно изменилась, и процентные ставки находятся на высоком уровне.
В этот момент вам придётся выбирать новые условия.
И новая фиксированная ставка может оказаться значительно выше той, которую вы получили пять лет назад.
Поэтому фиксированная ставка не устраняет риск процентных ставок на весь срок кредита.
Она ограничивает этот риск на определённый период.
Именно поэтому через несколько лет заемщик снова должен внимательно изучить рынок.
Можно ли после этого перейти в другой банк?
В некоторых случаях можно рассмотреть рефинансирование кредита.
То есть погасить существующий ипотечный кредит за счёт нового кредита в другом банке.
Например, если через 5 лет другой банк предлагает значительно более выгодные условия, можно проверить, имеет ли смысл перенос кредита.
Но здесь нельзя смотреть только на размер ежемесячного платежа.
Необходимо учитывать:
- остаток основного долга;
- новую процентную ставку;
- банковскую маржу;
- комиссии;
- страховки;
- дополнительные банковские продукты;
- расходы, связанные с рефинансированием;
- возможные расходы при досрочном погашении старого кредита;
- общий срок нового кредита;
- общую стоимость кредита.
Иногда более низкий ежемесячный платеж достигается просто за счёт увеличения срока кредита.
И тогда внешне предложение может выглядеть привлекательнее, хотя общая стоимость финансирования окажется выше.
А кому тогда подходит плавающая ставка?
Плавающая ставка сама по себе не является плохим вариантом.
Она может подходить людям, которые:
- имеют высокий и стабильный доход;
- имеют значительные накопления;
- располагают финансовой подушкой;
- способны выдержать увеличение платежа;
- готовы принимать рыночный риск;
- считают возможное снижение ставок более важным, чем стабильность платежа.
Например, если семейный бюджет позволяет без проблем выдержать увеличение платежа на 500–1000 zł, изменение ставки может быть менее критичным.
Но если бюджет семьи рассчитан буквально до последнего злотого, даже относительно небольшое увеличение платежа может создать серьёзную проблему.
Поэтому вопрос должен звучать не так:
«Какая ставка сейчас дешевле?»
А так:
«Какой платеж я смогу безопасно выплачивать даже при ухудшении экономической ситуации?»
Фиксированная ставка против плавающей
| Параметр | Фиксированная / периодически фиксированная | Плавающая |
|---|---|---|
| Предсказуемость платежа | Высокая в период фиксации | Ниже |
| Риск роста платежа | Ограничен в период фиксации | Выше |
| Возможность получить выгоду от снижения ставок | Ограничена | Есть |
| Начальная ставка | Может быть выше | Может быть ниже |
| Планирование семейного бюджета | Проще | Сложнее |
| Зависимость от рыночных изменений | Ниже в период фиксации | Выше |
| Необходимость пересмотра условий | После окончания периода фиксации | Зависит от условий договора |
Важно: конкретные условия всегда нужно проверять в предложении конкретного банка, поскольку срок фиксации, правила изменения ставки и другие параметры могут отличаться.
Мой взгляд: почему я всё-таки считаю фиксированную ставку более безопасной
Если говорить не о том, какой вариант теоретически может оказаться дешевле, а о безопасности семейного бюджета, я всё-таки считаю фиксированную или периодически фиксированную ставку более безопасным вариантом.
Почему?
Потому что ипотека — это долгосрочное обязательство.
Когда человек берет кредит на 25–30 лет, невозможно точно знать, какой будет экономика через 5, 10 или 15 лет.
Мы не знаем, какой будет инфляция.
Мы не знаем, что будет с ценами на энергию.
Мы не знаем, какая будет экономическая ситуация в Польше и Европе.
Мы не знаем, какие мировые конфликты или политические и торговые противостояния возникнут в будущем.
И главное — мы не знаем, как всё это в конечном итоге повлияет на процентные ставки.
Именно поэтому лично я предпочитаю предсказуемость попытке угадать направление рынка.
Я лучше буду знать, какой платеж меня ожидает в ближайшие годы, чем буду рассчитывать на то, что ставки обязательно снизятся.
Это не означает, что фиксированная ставка всегда окажется дешевле.
И это не означает, что плавающая ставка обязательно приведёт к увеличению платежа.
Просто для меня при долгосрочном обязательстве безопасность семейного бюджета имеет очень большое значение.
Самая большая ошибка — смотреть только на сегодняшнюю ставку
При выборе ипотечного кредита люди часто сравнивают предложения очень просто:
Банк A — платеж 3000 zł.
Банк B — платеж 3200 zł.
И кажется, что первый вариант автоматически лучше.
Но ипотека не заканчивается сегодняшним платежом.
Необходимо задать гораздо больше вопросов:
Что произойдёт с платежом через год?
Что будет через три года?
Как изменится платеж при росте процентной ставки?
Что будет после окончания фиксированной ставки?
Какие условия предложит банк через 5 лет?
Можно ли будет перейти на новую фиксированную ставку?
Можно ли будет рефинансировать кредит?
Сколько будет составлять остаток долга?
И самое главное:
сможет ли семья спокойно выплачивать кредит при менее благоприятном сценарии?
Что обязательно проверить перед подписанием договора?
Перед подписанием ипотечного кредита я рекомендую внимательно проверить несколько вещей.
1. Какая первоначальная процентная ставка?
Необходимо знать не только размер платежа, но и из чего складывается процентная ставка.
2. На какой срок фиксируется ставка?
Не стоит автоматически считать, что «фиксированная» означает фиксированную на весь срок кредита.
3. Что произойдёт после окончания фиксированного периода?
Это один из самых важных пунктов.
4. Какая ставка будет предложена после окончания периода?
Нужно заранее понимать механизм дальнейшего изменения условий.
5. Можно ли снова выбрать фиксированную ставку?
И на каких условиях.
6. Можно ли рефинансировать кредит?
И какие расходы возникнут при переносе кредита в другой банк.
7. Есть ли комиссия за досрочное погашение?
В определённых случаях банк может предусматривать компенсацию при досрочном погашении кредита.
8. Какой будет платеж при изменении процентной ставки?
Попросите сделать несколько сценариев.
Например:
- ставка ниже на 1 процентный пункт;
- текущая ставка;
- ставка выше на 1 процентный пункт;
- ставка выше на 2 процентных пункта.
Так становится намного проще понять реальный уровень риска.
Отдельно стоит учитывать реформу WIBOR
При выборе ипотечного кредита в Польше в 2026 году нельзя полностью игнорировать вопрос референсных показателей.
Польский рынок проходит реформу системы референсных ставок.
KNF указывает, что WIBOR должен продолжать рассчитываться до 31 декабря 2036 года, при этом заключение новых договоров, основанных на WIBOR, после 31 декабря 2026 года не должно осуществляться в рамках планируемой реформы.
Поэтому при подписании нового кредитного договора важно внимательно проверить:
- какой референсный показатель используется;
- какая банковская маржа;
- как рассчитывается процентная ставка;
- как может измениться ставка;
- какие правила перехода предусмотрены договором;
- что произойдёт после окончания периода фиксированной ставки.
Не стоит подписывать ипотеку только потому, что сегодня один банк показывает платеж на несколько сотен злотых ниже другого.
Какой вариант выбрать?
Однозначного ответа, подходящего абсолютно каждому человеку, не существует.
У каждого заемщика разная ситуация.
Один человек может спокойно принять риск изменения платежа.
Другому гораздо важнее стабильность и возможность планировать семейный бюджет.
Поэтому выбор зависит от:
- доходов;
- количества членов семьи;
- размера финансовой подушки;
- размера кредита;
- срока кредита;
- текущего платежа;
- других финансовых обязательств;
- готовности принимать риск изменения процентных ставок.
Но если говорить именно о безопасности, то мой личный выбор — фиксированная или периодически фиксированная ставка.
Не потому, что она обязательно окажется самой дешёвой.
А потому, что она даёт то, что для долгосрочного кредита имеет большую ценность:
предсказуемость.
Ипотека — это не попытка угадать будущее
Наверное, это самый важный вывод всей статьи.
Никто не знает, где будут процентные ставки через 5 лет.
Никто не знает, какой будет экономика через 10 лет.
Поэтому выбор ипотечного кредита не должен превращаться в попытку угадать будущее.
Гораздо разумнее заранее определить, какой уровень риска вы готовы принять.
Плавающая ставка может дать выгоду при снижении ставок, но вместе с этим заемщик принимает на себя риск их роста.
Фиксированная ставка может стоить дороже в начале, но зато в течение установленного периода позволяет лучше контролировать семейный бюджет.
А через несколько лет всё равно придётся снова оценить ситуацию и решить, какие условия подходят вам дальше.
Лично я считаю, что при ипотеке на 20–30 лет безопасность должна иметь очень большое значение. Поэтому фиксированная ставка для меня выглядит более спокойным и предсказуемым вариантом.
Но окончательное решение всегда должно основываться на конкретной ситуации заемщика и условиях конкретного банка.
Планируете ипотеку в Польше?
Если вы планируете купить квартиру или дом и не знаете, какой вариант финансирования выбрать, не стоит ограничиваться предложением одного банка.
Можно сравнить несколько банков, проверить вашу кредитоспособность, размер возможного кредита, требования к доходам и документам, а также посмотреть, какой вариант процентной ставки подходит именно для вашей ситуации.